

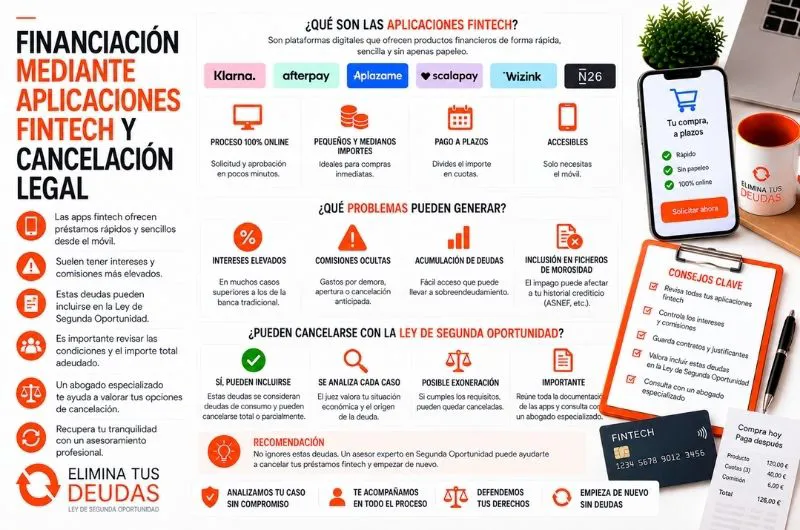
La digitalización del sector financiero ha cambiado la forma de solicitar financiación. Actualmente es posible contratar determinados préstamos, líneas de crédito o sistemas de pago aplazado desde una aplicación móvil y obtener una respuesta en muy poco tiempo.
Esta facilidad puede ser útil ante una necesidad puntual de liquidez, pero también aumenta el riesgo de acumular varias obligaciones sin tener una visión clara del endeudamiento total. Una persona puede mantener simultáneamente préstamos tradicionales, tarjetas y diferentes financiaciones contratadas mediante plataformas digitales.
Cuando los ingresos dejan de ser suficientes para atender todas las cuotas, surge una cuestión importante: ¿pueden incluirse estas obligaciones en la Ley de Segunda Oportunidad?
Al analizar las deudas fintech dentro de la Segunda Oportunidad es fundamental identificar cada contrato, el acreedor actual y el saldo realmente pendiente, porque el hecho de que una financiación se haya contratado mediante una aplicación no determina por sí solo su tratamiento concursal.
¿Qué se entiende por financiación fintech?
El término fintech combina los conceptos de finanzas y tecnología. Se utiliza para describir empresas y servicios que emplean herramientas digitales para ofrecer productos financieros.
Dentro de este ámbito pueden encontrarse diferentes modalidades de financiación, como:
- Préstamos contratados online.
- Microcréditos.
- Líneas de crédito digitales.
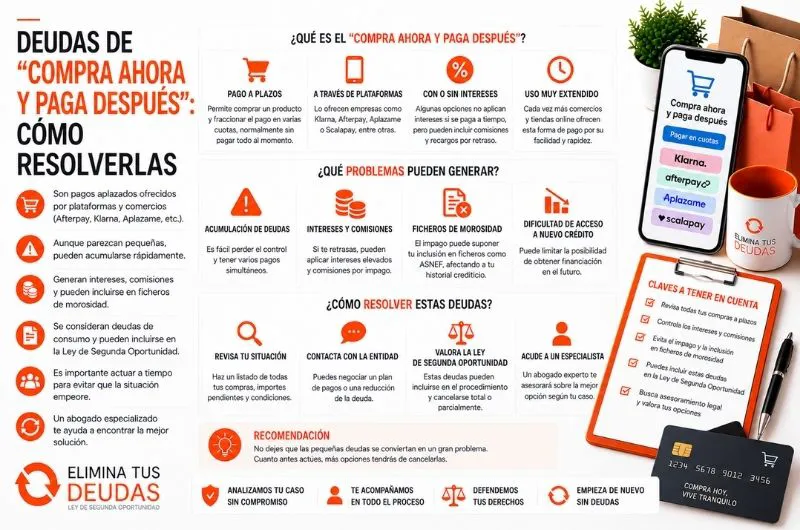
- Financiación de compras.
- Pagos aplazados.
- Determinados anticipos.
- Otros servicios financieros gestionados mediante aplicaciones.
Por tanto, hablar de una deuda fintech no identifica una única clase jurídica de obligación.
Lo importante será determinar qué producto se contrató realmente y quién concedió la financiación.
¿Una deuda fintech es diferente de un préstamo bancario?
Desde el punto de vista práctico existen diferencias evidentes en la forma de contratación. El proceso puede desarrollarse íntegramente a distancia, sin acudir a una oficina bancaria.
Sin embargo, que un préstamo se haya solicitado mediante una aplicación no significa que la deuda quede automáticamente sometida a unas reglas concursales completamente diferentes.
Para estudiar su posible exoneración habrá que analizar la naturaleza de la obligación.
La tecnología utilizada para contratarla es secundaria frente al contenido jurídico y económico del contrato.
¿Pueden incluirse estas deudas en la Segunda Oportunidad?
Las personas físicas que se encuentren en situación de insolvencia pueden estudiar la Ley de Segunda Oportunidad aunque parte de su endeudamiento proceda de plataformas financieras digitales.
No existe una exclusión general de la exoneración simplemente porque una deuda haya sido contratada a través de una fintech.
Por ello, cuando existen deudas fintech y se solicita la Segunda Oportunidad, estas obligaciones deben incorporarse correctamente al análisis general del pasivo.
Posteriormente habrá que determinar si cada crédito puede quedar afectado por la exoneración conforme a la Ley Concursal.
Incluir la financiación no significa cancelarla automáticamente
Este principio debe mantenerse presente durante todo el procedimiento.
Incluir un acreedor en la relación de deudas no garantiza que la obligación vaya a desaparecer.
La Ley Concursal establece determinadas categorías de créditos que quedan excluidas de la exoneración o que reciben un tratamiento específico.
Por eso resulta necesario conocer el origen de cada obligación.
Una deuda privada ordinaria procedente de determinada financiación no debe confundirse, por ejemplo, con una deuda por alimentos, una multa penal o determinados créditos públicos.
El problema de tener varias aplicaciones de financiación
Una de las principales dificultades de la financiación digital es la facilidad con la que pueden acumularse contratos.
Una persona puede pedir 1.000 euros en una plataforma y, semanas después, otros 800 euros en otra. Posteriormente puede utilizar un tercer servicio para conseguir liquidez con la que afrontar las cuotas anteriores.
Individualmente, las cantidades pueden parecer reducidas.
Sin embargo, el conjunto puede alcanzar varios miles de euros y generar numerosos vencimientos mensuales.
Por ello, el primer paso consiste en elaborar una relación completa de todas las plataformas utilizadas.
¿Qué ocurre con los microcréditos?
Los microcréditos suelen caracterizarse por cantidades relativamente reducidas y periodos de devolución que pueden ser cortos, dependiendo del producto contratado.
El problema aparece cuando el consumidor necesita solicitar un nuevo crédito para devolver el anterior.
Esta dinámica puede generar una cadena de refinanciaciones.
Si se llega a una situación en la que los ingresos ya no permiten atender regularmente las obligaciones, conviene dejar de analizar cada microcrédito de forma aislada y calcular el endeudamiento total.
Revisar intereses y costes de la financiación
Antes de incorporar una cantidad al procedimiento resulta recomendable comprobar cómo se ha calculado.
En una financiación digital pueden existir diferentes conceptos dependiendo del contrato:
- Capital pendiente.
- Intereses.
- Comisiones.
- Gastos contractualmente previstos.
- Cantidades ya abonadas.
- Otros importes reclamados.
No debe darse por hecho que la cifra indicada en una aplicación meses atrás coincide con la deuda actual.
Conviene solicitar información actualizada al acreedor.
¿Qué pasa si existen intereses muy elevados?
Cuando las condiciones económicas de una financiación generan dudas, el contrato debe revisarse de forma individual.
La posible existencia de intereses usurarios, cláusulas abusivas u otros problemas contractuales constituye una cuestión diferente de la exoneración concursal.
Por tanto, no siempre debe aceptarse sin revisión la cantidad reclamada.
Puede ser necesario analizar el contrato antes de determinar cuál es realmente la deuda.
¿Quién es el acreedor?
Este aspecto puede generar confusión.
El nombre comercial de la aplicación no siempre coincide necesariamente con la denominación jurídica de la empresa que concedió el crédito.
Además, con el paso del tiempo puede haberse producido una cesión de la deuda.
Para preparar correctamente el procedimiento conviene identificar:
- Empresa con la que se contrató.
- Prestamista que figura en el contrato.
- Acreedor actual.
- Empresa de recobro, si interviene.
- Importe pendiente.
- Datos disponibles para identificar el crédito.
Una relación de acreedores incorrecta puede complicar innecesariamente la preparación del expediente.
¿Qué ocurre si una empresa de recobro empieza a reclamar?
Después de varios impagos pueden aparecer comunicaciones de empresas especializadas en gestión de cobros.
Esto no significa necesariamente que la empresa de recobro haya comprado la deuda.
Puede estar actuando simplemente en nombre del acreedor original.
En otros casos sí puede haberse producido una cesión.
Por ello, cuando las deudas fintech llegan a la Segunda Oportunidad después de varios procesos de reclamación, conviene comprobar quién ostenta actualmente el crédito.
¿Pueden llevarte al juzgado?
El hecho de haber contratado la financiación mediante una aplicación no impide al acreedor utilizar las vías legalmente previstas para reclamar una deuda.
Si se inicia un procedimiento judicial, las notificaciones no deben ignorarse.
Será importante identificar:
- Acreedor reclamante.
- Importe solicitado.
- Contrato del que procede.
- Juzgado.
- Número de procedimiento.
- Estado de la reclamación.
La existencia de una reclamación judicial no convierte automáticamente una deuda privada ordinaria en no exonerable.
¿Qué ocurre si ya existen embargos?
Si el acreedor dispone de un título que permite iniciar una ejecución, pueden producirse actuaciones dirigidas al cobro conforme a las normas aplicables.
Cuando existen procedimientos de ejecución o embargos antes de solicitar la Segunda Oportunidad, deben comunicarse al preparar el expediente.
Será necesario analizar los efectos que el procedimiento concursal pueda producir sobre las actuaciones existentes.
No conviene asumir que todo embargo desaparece automáticamente con la simple presentación de la solicitud.
Financiación fintech utilizada por autónomos
Las plataformas digitales no son utilizadas únicamente por consumidores.
Un autónomo puede recurrir a ellas para obtener liquidez, comprar material o afrontar determinados gastos profesionales.
Si posteriormente la actividad cierra, la deuda contratada personalmente puede continuar existiendo.
La Segunda Oportunidad puede ser estudiada por personas físicas aunque parte de su endeudamiento proceda de una actividad empresarial o profesional.
Un ejemplo práctico
Imaginemos una persona que mantiene cuatro financiaciones digitales por un total aproximado de 7.000 euros.
Además, debe 12.000 euros en tarjetas, 18.000 euros correspondientes a un préstamo personal y 2.000 euros por un descubierto bancario.
Sus ingresos se han reducido y ya necesita recurrir a nueva financiación para atender las cuotas anteriores.
En este escenario, el problema no son únicamente las aplicaciones fintech.
Existe un endeudamiento global que debe analizarse para determinar si la persona se encuentra en situación de insolvencia y si cumple los requisitos de la Segunda Oportunidad.
¿Qué documentación conviene recopilar?
Para preparar correctamente el análisis puede resultar útil reunir:
- Contratos descargados de las aplicaciones.
- Correos de confirmación.
- Extractos bancarios.
- Cuadros de pagos.
- Justificantes de cuotas abonadas.
- Saldo actualizado.
- Comunicaciones de impago.
- Reclamaciones de empresas de recobro.
- Documentación sobre cesiones.
- Notificaciones judiciales.
- Información sobre posibles embargos.
También conviene revisar aplicaciones antiguas para comprobar que no queda ninguna deuda olvidada.
Errores frecuentes con la financiación digital
Entre los errores que deben evitarse destacan:
- Solicitar un microcrédito para pagar otro.
- No calcular la deuda total acumulada.
- Eliminar una aplicación pensando que la obligación desaparece.
- Ignorar correos o reclamaciones.
- No identificar al verdadero acreedor.
- Aceptar cualquier saldo sin comprobarlo.
- No revisar intereses y costes.
- Ocultar pequeñas financiaciones al preparar el expediente.
La transparencia y una relación completa de acreedores son esenciales.
¿Cuándo conviene estudiar la Segunda Oportunidad?
Tener un pequeño préstamo digital no significa necesariamente encontrarse en insolvencia.
La situación cambia cuando se acumulan varias financiaciones y el deudor ya no puede cumplir regularmente con sus obligaciones.
Si existen deudas fintech y la Segunda Oportunidad aparece como una posible solución ante préstamos, tarjetas y otros créditos imposibles de afrontar, conviene estudiar el conjunto de la situación antes de seguir solicitando nueva financiación.
En Elimina tus deudas puedes informarte sobre cómo cancelar deudas legalmente y conocer el posible tratamiento de los diferentes créditos dentro del procedimiento.
Nuestros expertos en Ley de Segunda Oportunidad pueden analizar las obligaciones existentes y determinar cuáles podrían quedar afectadas por la exoneración.
Conclusión
Las deudas fintech dentro de la Segunda Oportunidad pueden ser analizadas junto con el resto de las obligaciones financieras cuando la persona se encuentra en una situación de insolvencia y cumple los requisitos establecidos por la legislación concursal.
El hecho de haber solicitado dinero desde una aplicación móvil no determina por sí mismo si una deuda puede o no exonerarse. Lo relevante será conocer su naturaleza, las condiciones contractuales, el acreedor actual y el importe realmente pendiente.
También resulta fundamental revisar intereses, posibles cesiones del crédito y procedimientos judiciales que ya estén en marcha.
Cuando una persona utiliza nueva financiación digital para pagar préstamos anteriores, puede estar ante una señal de que el problema ha dejado de ser temporal. Analizar todas las obligaciones de forma conjunta permite determinar si existe una insolvencia real y valorar si la Ley de Segunda Oportunidad puede ofrecer una solución legal para recuperar estabilidad financiera.

0 Comentarios