

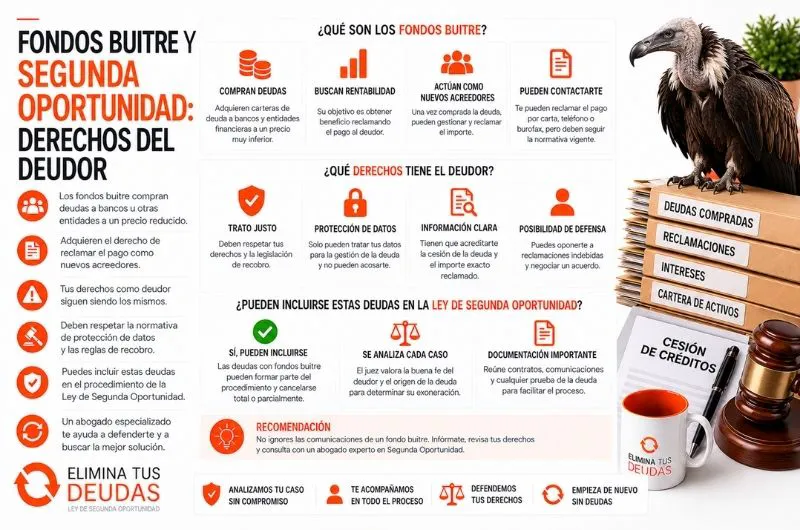
Una persona puede contratar un préstamo o una tarjeta con un banco y descubrir años después que la deuda está siendo reclamada por una entidad completamente diferente. Esta situación suele producirse cuando el crédito ha sido cedido o vendido, en ocasiones como parte de una cartera de préstamos impagados.
Popularmente se utiliza la expresión “fondo buitre” para referirse a determinados inversores o entidades que adquieren activos o créditos, frecuentemente con problemas de cobro, con el objetivo de obtener posteriormente una rentabilidad. Sin embargo, desde un punto de vista jurídico resulta más importante determinar quién es el acreedor actual y qué crédito ha adquirido que la denominación popular utilizada para describirlo.
Cuando se analizan los fondos buitre dentro de la Segunda Oportunidad, el cambio de acreedor no significa por sí mismo que una deuda deje de poder ser exonerable. Su naturaleza, origen y las excepciones previstas en la Ley Concursal continúan siendo determinantes.
¿Qué se conoce como fondo buitre?
“Fondo buitre” no es una categoría específica de deuda dentro de la Ley Concursal.
Es una expresión utilizada habitualmente para referirse a determinados fondos o inversores especializados en adquirir activos o créditos, especialmente cuando presentan dificultades de recuperación.
Por ejemplo, una entidad financiera puede transmitir una cartera formada por miles de préstamos impagados.
Después de esa operación, el nuevo titular puede intentar recuperar las cantidades pendientes conforme a las vías legalmente disponibles.
Para el deudor, el cambio puede hacerse visible cuando comienza a recibir cartas o reclamaciones de una entidad que no reconoce.
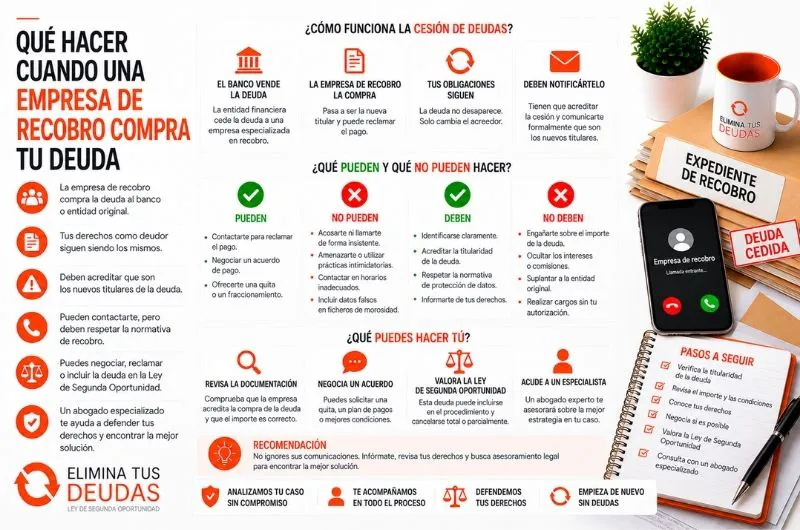
¿Puede un banco vender tu deuda?
La cesión de créditos está contemplada en nuestro ordenamiento jurídico.
Por tanto, una deuda puede cambiar de acreedor sin que el préstamo desaparezca.
El nuevo titular pasa a ocupar la posición correspondiente respecto del crédito adquirido, dentro de los límites legalmente aplicables.
Esto no significa que pueda modificar libremente las condiciones originales o reclamar cualquier cantidad sin justificación.
El deudor conserva sus derechos y puede solicitar información suficiente para identificar la obligación reclamada.
¿Qué debes comprobar cuando aparece un nuevo acreedor?
Antes de realizar un pago o negociar conviene saber exactamente quién está reclamando.
Resulta recomendable comprobar:
- Acreedor original.
- Acreedor actual.
- Contrato del que procede la deuda.
- Capital pendiente.
- Intereses reclamados.
- Pagos ya realizados.
- Posibles procedimientos judiciales.
- Información disponible sobre la cesión.
También debe distinguirse entre el propietario del crédito y una empresa que simplemente gestiona su cobro.
¿La venta de la deuda cambia su naturaleza?
Esta cuestión es fundamental para la Segunda Oportunidad.
Una deuda no se convierte automáticamente en inexonerable porque haya sido adquirida por un fondo.
Si inicialmente se trataba, por ejemplo, de un préstamo personal privado, habrá que estudiar su posible exoneración atendiendo a las reglas concursales aplicables.
Por ello, si una deuda adquirida por un fondo buitre llega a la Segunda Oportunidad, debe analizarse principalmente el origen y la naturaleza del crédito.
El nombre del nuevo acreedor no determina por sí solo el resultado.
¿Puede el fondo reclamar toda la cantidad?
La adquisición de un crédito por un precio inferior a su valor nominal no implica automáticamente que la deuda del consumidor se reduzca en la misma proporción.
Esta cuestión genera mucha confusión.
Imaginemos que una entidad transmite una cartera de créditos con un importante descuento. Esto no significa necesariamente que un deudor que debía 15.000 euros pueda considerar unilateralmente reducida su obligación al precio proporcional que el comprador pagó por ella.
El precio de transmisión entre las entidades y la cantidad jurídicamente exigible al deudor son cuestiones diferentes.
¿El deudor puede comprar su propia deuda por el mismo precio?
No existe una regla general que permita al deudor exigir automáticamente quedarse con su crédito pagando exactamente la misma cantidad que abonó el fondo.
Existen determinados supuestos legales relacionados con la venta de créditos litigiosos que pueden reconocer derechos específicos al deudor, pero están sujetos a requisitos y plazos concretos.
Por tanto, no debe afirmarse que cualquier persona cuyo préstamo haya sido vendido puede recomprarlo por el precio de cesión.
Cada caso necesita un análisis individual.
¿Qué ocurre con los intereses y las comisiones?
El cambio de acreedor no convierte automáticamente en válidas todas las cantidades reclamadas.
Si existen dudas sobre el cálculo de intereses, comisiones o determinadas cláusulas contractuales, puede ser necesario revisar la documentación.
El deudor puede solicitar un desglose actualizado para saber cómo se ha obtenido la cantidad reclamada.
Esto resulta especialmente importante en deudas antiguas que han pasado por diferentes procesos de reclamación.
¿Y si la deuda procede de una tarjeta revolving?
Algunas carteras de deuda adquiridas por terceros pueden incluir créditos procedentes de tarjetas.
Cuando se trata de una tarjeta revolving, conviene analizar separadamente las condiciones contractuales y la posible existencia de cuestiones relacionadas con intereses, transparencia u otras circunstancias relevantes.
La posible impugnación contractual y la Segunda Oportunidad son vías jurídicas diferentes.
Antes de determinar qué cantidad debe incluirse en el procedimiento puede ser necesario conocer correctamente el saldo y las características del contrato.
¿Puede negociarse con un fondo?
En algunos casos el nuevo acreedor puede estar dispuesto a alcanzar un acuerdo.
La negociación puede incluir pagos fraccionados u otras fórmulas, dependiendo de las circunstancias y de la voluntad de las partes.
Sin embargo, cualquier acuerdo debe estudiarse antes de firmarlo.
Conviene que quede claramente establecido:
- Cuánto se pagará.
- Cuándo se pagará.
- Qué deuda queda saldada.
- Qué ocurre con el resto del importe.
- Cuáles son las consecuencias de un incumplimiento.
No es recomendable basarse únicamente en conversaciones telefónicas.
¿Qué ocurre si ya existe una demanda?
El nuevo acreedor puede utilizar las vías judiciales disponibles para reclamar el crédito cuando concurran los requisitos necesarios.
Si ya existe una demanda, el deudor no debe ignorarla por el hecho de que el demandante sea distinto del banco original.
Será necesario revisar:
- Identidad del demandante.
- Importe reclamado.
- Documentación aportada.
- Origen de la deuda.
- Estado del procedimiento.
- Plazos procesales.
Cuando el crédito ha sido transmitido durante un procedimiento ya iniciado, también habrá que comprobar cómo se ha documentado el cambio de acreedor.
¿Puede un fondo embargar directamente?
No puede producirse un embargo simplemente porque una empresa envíe una carta o realice una llamada reclamando dinero.
Para que exista una ejecución sobre bienes o derechos deben cumplirse los requisitos legales correspondientes.
Si ya existe un título ejecutivo y se inicia el procedimiento aplicable, pueden producirse actuaciones de embargo dentro de los límites previstos legalmente.
Por ello, es importante distinguir una reclamación extrajudicial de una notificación procedente de un juzgado.
Fondos buitre y Ley de Segunda Oportunidad
Cuando una persona acumula préstamos, tarjetas y otros créditos que ya no puede pagar regularmente, la identidad del nuevo acreedor no elimina la posibilidad de estudiar la Segunda Oportunidad.
La clave es determinar qué deuda existe y cuál es su naturaleza.
Así, cuando intervienen fondos buitre en la Segunda Oportunidad, las obligaciones adquiridas por estos acreedores deben incorporarse correctamente a la relación del pasivo.
Si se trata de créditos potencialmente exonerables y se cumplen los requisitos legales, el hecho de que hayan sido vendidos no los excluye automáticamente del procedimiento.
¿Puede el fondo oponerse a la exoneración?
Los acreedores disponen de los derechos procesales reconocidos por la legislación concursal.
Por tanto, el hecho de que el acreedor actual sea un fondo no significa que carezca de capacidad para intervenir en el procedimiento.
Sin embargo, tampoco dispone de un derecho automático a impedir la exoneración simplemente por oponerse.
Las objeciones deben plantearse conforme a las causas y mecanismos establecidos legalmente.
Un ejemplo práctico
Imaginemos una persona que debe 22.000 euros de un préstamo personal y 11.000 euros procedentes de tarjetas.
Después de varios impagos, una parte de esos créditos es transmitida a un nuevo acreedor.
Además, la persona tiene otros 18.000 euros de financiación que tampoco puede atender.
En este caso no debería descartarse la Segunda Oportunidad simplemente porque parte del pasivo esté ahora en manos de un fondo.
Primero habrá que identificar a los acreedores actuales y determinar la naturaleza de cada obligación.
Documentación que conviene recopilar
Antes de iniciar el procedimiento es recomendable reunir:
- Contratos originales.
- Extractos bancarios.
- Justificantes de pagos.
- Comunicaciones del banco.
- Cartas del nuevo acreedor.
- Desglose de cantidades.
- Información sobre la cesión.
- Acuerdos de pago anteriores.
- Demandas judiciales.
- Resoluciones existentes.
- Información sobre embargos.
Esta documentación ayuda a evitar errores en la identificación del pasivo.
Errores frecuentes ante la venta de una deuda
Entre los errores más habituales se encuentran:
- Ignorar al nuevo acreedor porque no se reconoce su nombre.
- Pensar que vender el crédito elimina la deuda.
- Creer que el deudor solo debe pagar el precio abonado por el fondo.
- Confundir una empresa de recobro con el propietario del crédito.
- No revisar la cantidad reclamada.
- Ignorar demandas judiciales.
- Ocultar la deuda en el procedimiento concursal.
- Pensar que una cesión impide automáticamente la exoneración.
Conocer la situación jurídica del crédito permite tomar decisiones con mayor información.
Qué hacer cuando ya no puedes afrontar las deudas
Si existe una única deuda y capacidad económica suficiente, una negociación puede ser una opción que merezca estudiarse.
El escenario cambia cuando se acumulan varios préstamos, tarjetas y reclamaciones y los ingresos ya no permiten cumplir regularmente las obligaciones.
En estos casos, la relación entre fondos buitre y Segunda Oportunidad debe estudiarse dentro de la situación completa de insolvencia, en lugar de analizar únicamente al acreedor que está ejerciendo mayor presión.
En Elimina tus deudas puedes conocer las posibilidades de cancelar deudas legalmente mediante el mecanismo de Segunda Oportunidad.
Nuestros expertos en Ley de Segunda Oportunidad pueden analizar los créditos, identificar a los acreedores actuales y estudiar qué obligaciones podrían quedar afectadas por la exoneración.
Conclusión
Que un préstamo o una tarjeta termine en manos de un fondo no significa que el deudor pierda sus derechos ni que la deuda se vuelva automáticamente inexonerable.
Es fundamental identificar al nuevo acreedor, comprobar la legitimidad de la reclamación, revisar el saldo y conservar toda la documentación relacionada con la financiación.
Cuando los fondos buitre aparecen en una Segunda Oportunidad como titulares de créditos privados, debe analizarse la naturaleza original de esas obligaciones y aplicar las reglas concursales correspondientes.
La venta de la deuda no impide por sí misma estudiar su posible exoneración. Si el deudor se encuentra en una situación real de insolvencia, analizar globalmente préstamos, tarjetas y demás créditos permite determinar qué parte del endeudamiento puede quedar afectada por la Ley de Segunda Oportunidad y qué obligaciones, en su caso, deberán mantenerse.

0 Comentarios