

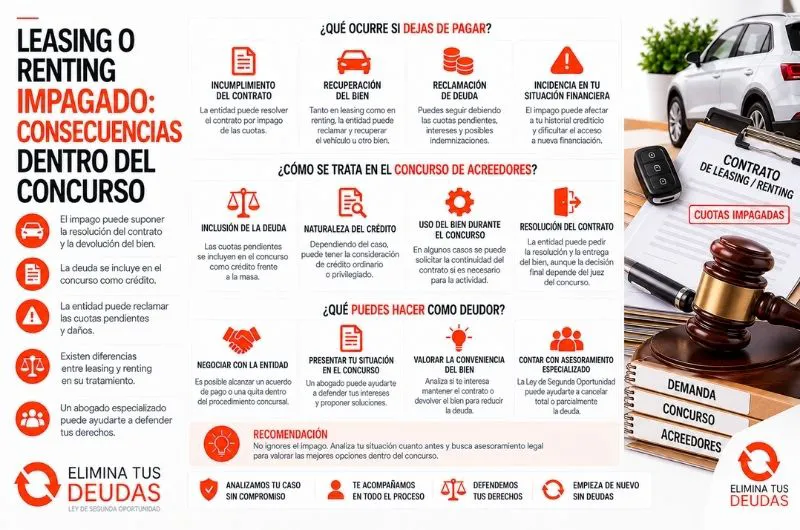
El leasing y el renting permiten utilizar vehículos, maquinaria, equipos informáticos y otros bienes sin realizar necesariamente una gran inversión inicial. Son fórmulas habituales entre autónomos y empresas, aunque determinadas modalidades también pueden contratarse por particulares.
El problema aparece cuando los ingresos disminuyen y las cuotas dejan de ser asumibles. En ese momento no solo existe una deuda pendiente: también hay que determinar quién es propietario del bien, qué establece el contrato y cuáles son las consecuencias de su resolución.
Cuando una deuda de leasing o renting aparece dentro de un procedimiento concursal, no debe tratarse automáticamente como si fuera un préstamo personal convencional. La relación contractual con el bien y la situación en la que se encuentra el contrato pueden modificar considerablemente el análisis.
¿Cuál es la diferencia entre leasing y renting?
Aunque ambos permiten utilizar un bien mediante el pago de cuotas, no son exactamente lo mismo.
El leasing o arrendamiento financiero es una fórmula de financiación en la que se cede el uso de un bien durante un periodo determinado y habitualmente existe una opción de compra en los términos establecidos contractualmente.
El renting responde principalmente a una relación de arrendamiento y suele incorporar diferentes servicios, especialmente cuando se trata de vehículos.
Por tanto, antes de analizar un impago hay que determinar qué contrato se firmó realmente.
¿Quién es el propietario del bien?
Esta pregunta resulta esencial.
Una persona puede conducir diariamente un coche de renting o utilizar maquinaria mediante leasing, pero esto no significa que sea propietaria del bien en los mismos términos que quien ha comprado un activo mediante un préstamo ordinario.
Esta diferencia adquiere especial importancia dentro de un concurso.
El deudor debe informar correctamente de los contratos existentes, pero también hay que distinguir los bienes de su propiedad de aquellos que pertenecen a terceros.
¿Qué ocurre cuando se dejan de pagar las cuotas?
Las consecuencias concretas dependerán del contrato y de la normativa aplicable.
Ante un incumplimiento, la entidad puede reclamar las cuotas pendientes y ejercer los derechos contractuales y legales que correspondan.
También puede plantearse la resolución del contrato y la recuperación del bien.
Por eso no es recomendable continuar utilizando indefinidamente un vehículo o una máquina sin atender las cuotas pensando que el problema podrá resolverse posteriormente sin consecuencias.
¿Pueden recuperar el coche o la maquinaria?
Cuando el bien pertenece a la entidad arrendadora, esta puede disponer de mecanismos para obtener su restitución si el contrato se resuelve conforme a las reglas aplicables.
Debe diferenciarse la recuperación del bien de la reclamación económica.
Entregar el vehículo, por ejemplo, no significa necesariamente que todas las cantidades reclamables derivadas del contrato queden automáticamente extinguidas.
Puede existir una liquidación posterior que deba ser revisada.
Devolver el bien no siempre elimina la deuda
Este es uno de los errores más frecuentes.
Un autónomo puede pensar que basta con entregar una furgoneta de renting para quedar completamente liberado de la obligación.
Sin embargo, debe comprobarse qué establece el contrato y cómo se calcula la liquidación tras su resolución.
Pueden existir cuotas vencidas u otros conceptos contractuales que deban analizarse.
Por ello, si existe una deuda derivada de leasing o renting, la devolución del bien y la cantidad finalmente pendiente deben estudiarse como cuestiones relacionadas pero diferentes.
¿Qué ocurre con las cuotas anteriores al concurso?
Las cantidades vencidas antes de la declaración del concurso deben analizarse para determinar su tratamiento concursal.
La fecha de nacimiento y vencimiento de las obligaciones resulta importante.
No debe considerarse que todas las cantidades asociadas al mismo contrato reciben necesariamente idéntico tratamiento con independencia del momento en que se hayan generado.
Por eso resulta fundamental disponer de un histórico actualizado de cuotas y pagos.
¿Y las cuotas posteriores?
La situación de las obligaciones que se generan después de la declaración del concurso puede ser diferente.
Especialmente cuando el contrato continúa vigente y el bien sigue utilizándose, será necesario analizar cómo deben atenderse las nuevas cuotas y qué tratamiento reciben.
Mantener un contrato que genera pagos imposibles de asumir puede agravar la situación económica.
Por tanto, debe estudiarse cuanto antes si tiene sentido conservarlo o si resulta necesario plantear otra alternativa conforme al procedimiento.
Contratos pendientes de cumplimiento
En el ámbito concursal resulta especialmente importante determinar si, en el momento de la declaración del concurso, existen obligaciones pendientes de cumplimiento por ambas partes.
La Ley Concursal contiene reglas específicas para estos contratos.
Por ello, no es suficiente con etiquetar toda la operación como una simple deuda financiera.
El contrato debe examinarse para conocer su estado, las prestaciones pendientes y las consecuencias que puede producir su continuidad o resolución.
¿Puede resolverse el contrato por el concurso?
La mera declaración de concurso no debe confundirse automáticamente con la resolución inmediata de todos los contratos del deudor.
La legislación concursal establece reglas específicas sobre los efectos del concurso respecto de los contratos pendientes.
Otra cuestión distinta es que exista un incumplimiento que permita solicitar o producir la resolución conforme a las reglas aplicables.
Por eso deben revisarse conjuntamente el contrato y el momento en el que se produjeron los impagos.
Leasing y renting en autónomos
Estas modalidades son especialmente frecuentes entre trabajadores autónomos.
Un profesional puede tener mediante leasing o renting:
- Furgonetas.
- Vehículos comerciales.
- Ordenadores.
- Equipos técnicos.
- Maquinaria.
- Herramientas especializadas.
Si la actividad deja de ser rentable, las cuotas pueden convertirse rápidamente en una carga difícil de asumir.
Cerrar el negocio tampoco resuelve automáticamente todos los contratos existentes.
¿Qué ocurre si el bien es necesario para trabajar?
La necesidad del activo puede ser un elemento relevante para decidir cómo afrontar el contrato.
Por ejemplo, un autónomo puede necesitar una furgoneta para continuar generando ingresos.
Sin embargo, que el bien resulte útil o necesario no significa que pueda mantenerse indefinidamente sin pagar las cuotas.
Habrá que analizar si los ingresos futuros permiten asumir el contrato y si su mantenimiento resulta económicamente viable.
Conservar un vehículo de 700 euros mensuales cuando el negocio ya no genera recursos suficientes puede impedir que el presupuesto sea sostenible.
¿Puede incluirse esta deuda en la Segunda Oportunidad?
Cuando el titular es una persona física insolvente, las obligaciones derivadas de su actividad profesional pueden formar parte del análisis de la Segunda Oportunidad.
Sin embargo, debe determinarse qué cantidades constituyen realmente deuda y cuál es la situación del bien.
Cuando una deuda de leasing o renting se analiza en la Segunda Oportunidad, resulta fundamental separar las cantidades pendientes de la titularidad y posible restitución del activo.
La exoneración deberá estudiarse conforme a la naturaleza de las cantidades reclamadas y a las reglas previstas en la Ley Concursal.
¿Y si el contrato está a nombre de una sociedad?
En ese caso debe distinguirse claramente la deuda empresarial de la responsabilidad personal.
Si una sociedad limitada contrató un renting, la obligación pertenece inicialmente a la sociedad en los términos del contrato.
El socio o administrador no responde personalmente solo por ocupar ese cargo.
Sin embargo, puede haber firmado un aval o garantía personal.
Si existe esa garantía, habrá que analizar separadamente la posición del avalista y determinar qué obligación puede serle reclamada.
La importancia de los avales personales
Las garantías son especialmente relevantes cuando la financiación fue contratada para un negocio.
Antes de iniciar la Segunda Oportunidad deben revisarse:
- Contrato principal.
- Avales.
- Fianzas.
- Garantías adicionales.
- Novaciones.
- Refinanciaciones.
- Acuerdos posteriores.
No debe darse por hecho que una deuda pertenece exclusivamente a la empresa sin comprobar las firmas del contrato.
¿Qué ocurre si ya existe una reclamación judicial?
Si se han acumulado cuotas y la entidad ha iniciado acciones judiciales, toda la documentación debe incorporarse al análisis.
Conviene conocer:
- Acreedor.
- Cantidad reclamada.
- Bien relacionado.
- Estado del contrato.
- Procedimiento judicial.
- Resoluciones existentes.
- Actuaciones dirigidas a recuperar el activo.
No debe ignorarse una demanda mientras se prepara el concurso.
Un ejemplo práctico
Imaginemos un autónomo que utiliza una furgoneta mediante renting y maquinaria mediante leasing.
Después de una fuerte caída de facturación deja varias cuotas pendientes y finalmente cesa su actividad.
Además, acumula 20.000 euros en préstamos y 14.000 euros en tarjetas.
No sería correcto sumar simplemente todas las cuotas futuras de los contratos al resto de la deuda y asumir que todo puede cancelarse de la misma manera.
Primero habrá que estudiar si los contratos continúan vigentes, qué cantidades han vencido, quién es propietario de los bienes y qué consecuencias tendrá su posible resolución.
Documentación que conviene recopilar
Para analizar correctamente la situación es recomendable reunir:
- Contrato de leasing o renting.
- Anexos.
- Calendario de cuotas.
- Justificantes de pagos.
- Facturas.
- Saldo reclamado.
- Comunicaciones de impago.
- Requerimientos de devolución.
- Avales personales.
- Acuerdos posteriores.
- Demandas y notificaciones judiciales.
También conviene documentar dónde se encuentra actualmente el bien y cuál es su estado.
Errores frecuentes con leasing y renting
Entre las equivocaciones más habituales destacan:
- Confundir renting con un préstamo.
- Pensar que el usuario es automáticamente propietario.
- Creer que devolver el bien elimina toda la deuda.
- No diferenciar cuotas vencidas y obligaciones posteriores.
- Ignorar requerimientos de devolución.
- Mantener un contrato que ya no puede pagarse.
- No revisar avales personales.
- Confundir deuda de una sociedad con deuda personal.
- No declarar el contrato al preparar el concurso.
Una revisión temprana permite conocer las alternativas antes de que la deuda aumente.
Qué hacer si ya no puedes asumir las cuotas
Cuando los problemas afectan únicamente a un contrato, puede estudiarse una negociación con la entidad.
Sin embargo, si el impago del leasing o renting se suma a tarjetas, préstamos y otras obligaciones, puede existir una verdadera situación de insolvencia.
Si la deuda de leasing o renting forma parte de un endeudamiento que ya no puedes afrontar regularmente, conviene analizar globalmente la situación.
En Elimina tus deudas puedes informarte sobre las opciones para cancelar deudas legalmente mediante la Ley de Segunda Oportunidad.
Nuestros expertos en Ley de Segunda Oportunidad pueden estudiar los contratos, garantías y demás obligaciones antes de iniciar el procedimiento.
Conclusión
Una deuda de leasing o renting requiere un análisis específico dentro del concurso, porque no solo existe una obligación económica: también hay un contrato relacionado con un bien cuya propiedad puede pertenecer a un tercero.
Es fundamental distinguir las cuotas vencidas, las obligaciones posteriores, la posible resolución contractual y las consecuencias de devolver el vehículo, maquinaria o equipo.
Además, si el contrato pertenece a una sociedad, debe comprobarse si existen avales personales antes de considerar que la deuda afecta directamente al socio o administrador.
Cuando estos impagos se acumulan junto con préstamos, tarjetas y otras obligaciones, la Segunda Oportunidad puede ser una alternativa a estudiar para la persona física insolvente. La clave consiste en revisar los contratos antes de calcular el pasivo y determinar qué cantidades pueden quedar sometidas al procedimiento concursal.

0 Comentarios