

Los préstamos avalados por el Instituto de Crédito Oficial adquirieron especial importancia durante los años de mayores dificultades económicas para autónomos y empresas. Muchos profesionales recurrieron a esta financiación para mantener sus negocios, afrontar gastos o disponer de liquidez. Sin embargo, no todas las actividades consiguieron recuperarse y algunos prestatarios terminaron acumulando cuotas impagadas.
Cuando el negocio ha cerrado o los ingresos ya no permiten devolver la financiación, surge una pregunta inevitable: ¿puede incluirse esta deuda en la Ley de Segunda Oportunidad?
La respuesta requiere analizar cómo se concedió la financiación, quién figura como prestatario, qué garantías existen y si el aval público ya ha sido ejecutado. Cuando existe un préstamo ICO y se solicita la Segunda Oportunidad, no debe asumirse que toda la deuda recibe automáticamente el mismo tratamiento, porque pueden intervenir tanto la entidad financiera como el crédito de naturaleza pública derivado del aval.
¿Qué es realmente un préstamo ICO?
Habitualmente se utiliza la expresión "préstamo ICO" para referirse a operaciones financiadas o avaladas dentro de líneas vinculadas al Instituto de Crédito Oficial.
Sin embargo, esto no significa necesariamente que el ICO entregara directamente el dinero al prestatario.
En muchas operaciones, el préstamo fue formalizado con una entidad financiera, mientras que existía un aval público destinado a cubrir una determinada parte del riesgo en caso de incumplimiento.
Esta diferencia resulta fundamental cuando posteriormente aparece una situación de insolvencia.
¿Qué ocurre cuando se deja de pagar?
Cuando el prestatario incumple las cuotas, la entidad financiera puede iniciar las actuaciones previstas en el contrato para reclamar la deuda.
Dependiendo de la operación y de su situación, pueden existir:
- Capital pendiente.
- Intereses.
- Cantidades vencidas.
- Garantías personales.
- Avales.
- Reclamaciones judiciales.
- Actuaciones relacionadas con el aval público.
Por ello, el primer paso consiste en obtener información actualizada sobre el saldo y determinar quién está reclamando cada cantidad.
¿Puede incluirse un préstamo ICO en la Segunda Oportunidad?
Una persona física insolvente puede tener entre sus obligaciones préstamos utilizados para financiar una actividad empresarial o profesional.
El hecho de que una financiación esté relacionada con una línea ICO no significa, por sí solo, que quede completamente fuera de la Segunda Oportunidad.
Sin embargo, hay que estudiar la composición y situación jurídica de la deuda.
Para determinar cómo afecta un préstamo ICO a la Segunda Oportunidad resulta esencial comprobar qué parte continúa correspondiendo a la entidad financiera y si existe alguna cantidad de naturaleza pública derivada de la ejecución del aval.
Esta distinción puede modificar considerablemente el análisis.
¿El aval del Estado significa que el deudor deja de deber el dinero?
No.
Este es uno de los errores más frecuentes.
Que una operación disponga de un aval público no significa que el prestatario quede liberado de su obligación cuando deja de pagar.
El aval protege, dentro de sus condiciones y límites, frente a una parte del riesgo asumido en la operación, pero no convierte la financiación en una subvención ni elimina la responsabilidad del prestatario.
Si el aval llega a ejecutarse, pueden producirse consecuencias sobre la titularidad y naturaleza de una parte del crédito que deberán analizarse dentro del procedimiento concursal.
Deuda privada y crédito público
Esta diferencia es especialmente importante en la Ley de Segunda Oportunidad.
Las deudas privadas ordinarias potencialmente exonerables no reciben necesariamente el mismo tratamiento que los créditos de derecho público.
La Ley Concursal establece límites específicos respecto de la exoneración del crédito público.
Por ello, cuando un aval público ha sido ejecutado no basta con seguir considerando todo el saldo como si fuera exclusivamente un préstamo bancario convencional.
Será necesario conocer la situación actual de cada parte del crédito.
¿Qué ocurre si el aval todavía no se ha ejecutado?
La fase en la que se encuentre la operación también importa.
Si la entidad financiera continúa siendo titular del crédito y todavía no se han producido determinados efectos relacionados con el aval, la estructura de la deuda puede ser diferente de la existente después de su ejecución.
Esto explica por qué no es recomendable utilizar únicamente el contrato inicial para preparar la Segunda Oportunidad.
Debe solicitarse información actualizada.
La deuda que existía cuando se concedió el préstamo puede haber cambiado jurídicamente después de varios impagos.
¿Se puede cancelar toda la deuda del ICO?
No debe prometerse una cancelación total sin analizar previamente el expediente.
La exoneración dependerá de la naturaleza de cada crédito y de las excepciones previstas en la Ley Concursal.
Si existe una parte que mantiene naturaleza privada, habrá que estudiar si puede quedar comprendida en la exoneración conforme a las reglas generales.
Si existe crédito público, deberán aplicarse las reglas específicas correspondientes.
Por tanto, hablar simplemente de "cancelar el ICO" puede resultar demasiado impreciso.
Los límites de la exoneración del crédito público
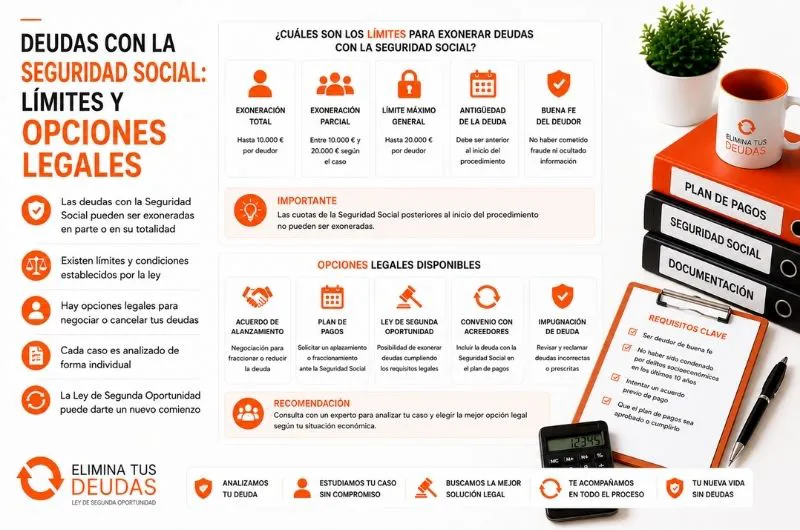
La Ley Concursal establece un régimen limitado para determinados créditos públicos.
En el caso de las deudas cuya gestión recaudatoria corresponda a la Agencia Estatal de Administración Tributaria, la regulación contempla la exoneración íntegra de los primeros 5.000 euros y del 50 % de la deuda comprendida entre 5.000 y 10.000 euros.
En términos efectivos, esta regla puede representar hasta 7.500 euros de exoneración.
Existe un régimen equivalente para determinados créditos de la Seguridad Social.
No obstante, estos límites no deben trasladarse automáticamente a cualquier crédito público sin determinar previamente su naturaleza y quién tiene atribuida su gestión recaudatoria.
¿Qué ocurre si el préstamo estaba a nombre de un autónomo?
Muchos préstamos ICO fueron solicitados por trabajadores autónomos para financiar su actividad.
Si el autónomo responde personalmente de la deuda, el cierre posterior del negocio no hace desaparecer las obligaciones pendientes.
Precisamente en estas situaciones la Segunda Oportunidad puede adquirir especial relevancia.
Un antiguo autónomo puede acumular simultáneamente:
- Préstamos empresariales.
- Tarjetas.
- Proveedores.
- Financiación ICO.
- Deudas tributarias.
- Seguridad Social.
El procedimiento deberá analizar el conjunto del pasivo.
¿Y si el préstamo pertenecía a una sociedad?
La situación cambia cuando el prestatario era una sociedad mercantil.
La Segunda Oportunidad está diseñada para personas físicas, mientras que las sociedades tienen sus propios mecanismos concursales.
Sin embargo, el administrador, socio u otra persona física puede haber firmado un aval personal.
En ese caso debe estudiarse si existe una obligación personal independiente de la deuda de la sociedad.
Cerrar o liquidar una empresa no significa necesariamente que desaparezca el aval prestado personalmente.
La importancia de los avalistas
Antes de iniciar el procedimiento conviene comprobar quién firmó la financiación.
Puede existir:
- Un único prestatario.
- Varios prestatarios.
- Fiadores.
- Avalistas personales.
- Garantías públicas.
La exoneración obtenida por una persona no debe confundirse con la liberación automática de cualquier tercero que haya garantizado la operación.
Cada obligado puede encontrarse en una situación jurídica diferente.
¿Qué pasa si el banco ya ha presentado una demanda?
El impago puede haber llegado a la vía judicial.
En ese caso es fundamental conocer:
- Cantidad reclamada.
- Juzgado.
- Tipo de procedimiento.
- Fecha de las notificaciones.
- Estado de la reclamación.
- Embargos existentes.
- Garantías ejecutadas.
La existencia de una demanda no significa necesariamente que ya sea imposible estudiar la Segunda Oportunidad.
Sin embargo, los procedimientos abiertos deben identificarse y comunicarse correctamente.
¿Y si ya existen embargos?
Una reclamación derivada del préstamo puede desembocar en medidas ejecutivas.
El deudor puede encontrarse con embargos sobre cuentas, ingresos u otros bienes y derechos, dependiendo de las circunstancias y de los límites legales.
Si se inicia posteriormente un procedimiento concursal, habrá que estudiar los efectos que produce sobre las ejecuciones existentes.
No debe darse por hecho que cualquier embargo desaparece automáticamente con la presentación de la solicitud.
Documentación necesaria para revisar el préstamo
Para analizar correctamente la operación conviene reunir:
- Contrato del préstamo.
- Póliza bancaria, cuando exista.
- Documentación de la línea ICO.
- Información relativa al aval.
- Cuadro de amortización.
- Extractos bancarios.
- Saldo actualizado.
- Comunicaciones de impago.
- Reclamaciones del banco.
- Documentos relativos a la ejecución del aval.
- Demandas y procedimientos judiciales.
Cuanta más información exista, más sencillo será determinar la composición actual de la deuda.
Un ejemplo práctico
Imaginemos un autónomo que solicitó 40.000 euros para mantener su actividad y posteriormente tuvo que cerrar.
Además del préstamo, acumula 20.000 euros en tarjetas y financiación comercial.
No sería correcto afirmar automáticamente que los 40.000 euros pueden cancelarse íntegramente ni tampoco que, por estar relacionados con una línea ICO, son completamente inexonerables.
Primero debe determinarse la situación de la financiación, el funcionamiento del aval y la naturaleza actual de cada parte del crédito.
Después podrá estudiarse qué cantidades están sometidas a las reglas generales de exoneración y cuáles requieren un tratamiento específico.
Errores frecuentes con los préstamos ICO
Entre las equivocaciones más habituales encontramos:
- Pensar que el ICO pagará la deuda por el prestatario.
- Considerar el aval público como una subvención.
- Dar por hecho que toda la deuda es pública.
- Suponer que toda la deuda sigue siendo privada.
- No comprobar si el aval ha sido ejecutado.
- Ignorar avales personales.
- No diferenciar la deuda de la sociedad y la del administrador.
- Prometer la cancelación íntegra sin estudiar la operación.
- No aportar reclamaciones judiciales existentes.
La revisión documental resulta especialmente importante en estas operaciones.
Analizar la financiación antes de solicitar la exoneración
Cuando un préstamo ICO entra en la Segunda Oportunidad después del cierre de un negocio o de una situación prolongada de insolvencia, es necesario conocer cómo está estructurado el crédito en el momento de presentar el procedimiento.
Si buscas cancelar deudas con la Ley de Segunda Oportunidad, conviene analizar conjuntamente préstamos bancarios, avales y posibles créditos públicos.
En Elimina tus deudas puedes estudiar tu situación antes de presentar la solicitud y conocer qué obligaciones podrían quedar afectadas por la exoneración.
Conclusión
El tratamiento de un préstamo ICO en la Segunda Oportunidad depende de cómo se formalizó la financiación, de quién es el prestatario, de las garantías existentes y de la situación del aval público.
Tener una garantía pública no significa que la deuda desaparezca cuando se produce el impago. Tampoco permite concluir automáticamente que toda la financiación sea crédito público o que toda ella quede excluida de la exoneración.
En el caso de autónomos y personas que avalaron personalmente préstamos de sus sociedades, la Segunda Oportunidad puede ser una herramienta relevante para afrontar una insolvencia acumulada después del fracaso empresarial.
La clave consiste en solicitar un saldo actualizado, comprobar si el aval ha sido ejecutado, identificar correctamente a los acreedores y separar las distintas partes del crédito antes de calcular qué deuda podría quedar exonerada. Solo después de ese análisis puede estimarse de forma realista el efecto que tendrá la Segunda Oportunidad sobre un préstamo ICO impagado.


0 Comentarios