

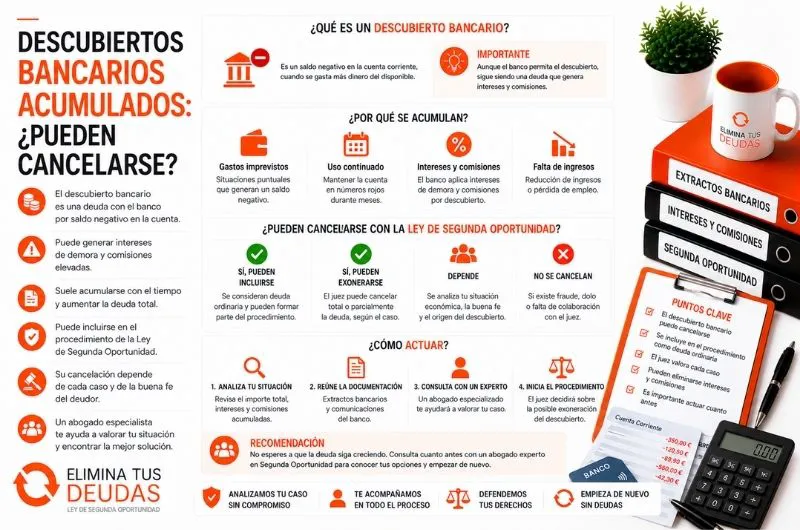
Un saldo negativo en una cuenta corriente puede parecer inicialmente un problema menor. Sin embargo, cuando el descubierto se mantiene durante semanas o meses, la cantidad pendiente puede aumentar y terminar formando parte de una situación de endeudamiento mucho más amplia.
Esta circunstancia es frecuente entre personas que han perdido ingresos, autónomos que han cerrado su negocio o familias que han utilizado la cuenta bancaria para afrontar recibos cuando ya no disponían de saldo suficiente. Si además existen préstamos, tarjetas o créditos pendientes, puede llegar un momento en el que resulte imposible regularizar todas las obligaciones.
Ante esta situación surge una pregunta habitual: ¿puede cancelarse esta deuda mediante la Ley de Segunda Oportunidad? Cuando existe un descubierto bancario impagado y el titular se encuentra en una situación real de insolvencia, la deuda puede formar parte del análisis del procedimiento, aunque será necesario comprobar su origen, composición y posibles conceptos asociados.
¿Qué es un descubierto bancario?
Un descubierto se produce cuando una cuenta corriente presenta un saldo negativo.
Por ejemplo, una persona dispone de 100 euros en su cuenta, pero se carga un recibo de 350 euros y la entidad permite que la operación se realice. El resultado puede ser un saldo negativo de 250 euros.
En la práctica, el banco está permitiendo temporalmente disponer de una cantidad que el cliente no tiene en ese momento.
El problema aparece cuando el titular no consigue ingresar dinero suficiente para devolverla.
¿Cómo puede acumularse la deuda?
Un descubierto puntual puede regularizarse rápidamente cuando entra una nómina o se realiza un ingreso.
Sin embargo, una persona con dificultades económicas puede encadenar diferentes cargos sin disponer de fondos suficientes.
Pueden acumularse:
- Recibos domiciliados.
- Cuotas de préstamos.
- Pagos con tarjeta.
- Comisiones bancarias.
- Intereses.
- Otros cargos asociados a la cuenta.
El resultado puede ser una deuda significativamente superior al descubierto inicial.
¿Puede incluirse el descubierto en la Segunda Oportunidad?
Con carácter general, una deuda bancaria de esta naturaleza puede formar parte del pasivo que debe analizarse dentro de un procedimiento de Segunda Oportunidad.
No existe una exclusión general que convierta cualquier saldo negativo de una cuenta corriente en una deuda automáticamente inexonerable.
Sin embargo, esto no significa que baste con tener una cuenta en negativo para conseguir una exoneración.
La Segunda Oportunidad exige que exista una situación de insolvencia y que se cumplan los requisitos previstos por la legislación concursal.
¿Puede llegar a cancelarse?
Cuando la deuda tiene naturaleza bancaria ordinaria y no concurre alguna circunstancia que determine un tratamiento diferente, puede encontrarse entre las obligaciones susceptibles de quedar afectadas por la exoneración.
Por ello, si un descubierto bancario permanece impagado dentro de una situación de insolvencia más amplia, deberá incorporarse correctamente a la relación de deudas y acreedores.
Posteriormente se determinará el alcance de la exoneración conforme a las circunstancias del procedimiento.
No debe confundirse esta posibilidad con una garantía de cancelación automática.
¿Qué ocurre con los intereses del descubierto?
Una cuenta en números rojos puede generar intereses conforme a las condiciones contractuales y a los límites legalmente aplicables.
Por ello, antes de presentar la Segunda Oportunidad resulta conveniente solicitar al banco un saldo actualizado.
No basta con recordar cuánto dinero faltaba inicialmente en la cuenta.
La cantidad reclamada posteriormente puede incorporar diferentes conceptos y es importante conocer de dónde procede cada uno.
¿Y las comisiones por descubierto?
Las comisiones merecen una revisión específica.
Que una entidad haya cargado una comisión no significa que deba darse automáticamente por válida en cualquier circunstancia.
Las comisiones bancarias están sometidas a reglas y deben responder a los requisitos aplicables al servicio efectivamente prestado y a las condiciones contractuales correspondientes.
Por tanto, cuando existen numerosos cargos acumulados puede ser conveniente revisar los extractos antes de determinar el importe definitivo de la deuda.
Revisar el saldo antes de incluirlo en el procedimiento
Imaginemos que una persona cree que debe 2.000 euros porque esa era aproximadamente la cantidad que figuraba en su cuenta cuando dejó de utilizarla.
Meses después, el banco reclama una cifra superior.
Antes de incorporar simplemente la cantidad reclamada conviene solicitar:
- Extractos de la cuenta.
- Contrato de apertura.
- Liquidaciones.
- Detalle de intereses.
- Comisiones aplicadas.
- Reclamaciones efectuadas.
- Saldo actualizado.
Esta documentación permite reconstruir cómo se ha formado la deuda.
¿Qué pasa si el banco cierra la cuenta?
Cuando un descubierto permanece durante un periodo prolongado, la entidad puede realizar actuaciones para reclamar el saldo pendiente e incluso proceder conforme a las condiciones contractuales aplicables respecto de la cuenta.
Que la cuenta deje de utilizarse o se cierre no significa que desaparezca la deuda.
La cantidad pendiente puede seguir siendo reclamada.
También es posible que el crédito termine siendo gestionado por una empresa de recobro o transmitido a otro acreedor.
¿Qué ocurre si la deuda pasa a una empresa de recobro?
Es frecuente que una persona comience a recibir llamadas o comunicaciones de una entidad distinta del banco.
En estos casos conviene comprobar quién está reclamando y en qué condición lo hace.
Puede tratarse simplemente de una empresa que gestiona el cobro por cuenta del acreedor o puede haberse producido una cesión del crédito.
Esta información es importante para identificar correctamente al acreedor dentro del procedimiento.
¿Y si el descubierto ya ha llegado al juzgado?
El banco o el acreedor que corresponda puede iniciar una reclamación judicial si la deuda permanece impagada.
Cuando esto sucede, no debe ignorarse la notificación.
Habrá que conocer:
- Cantidad reclamada.
- Acreedor.
- Procedimiento judicial.
- Estado de la reclamación.
- Resoluciones existentes.
- Posibles embargos.
La existencia de una demanda previa no convierte automáticamente una deuda bancaria ordinaria en inexonerable.
¿Puede haber un embargo por esta deuda?
Si el acreedor obtiene un título ejecutivo y concurren los requisitos necesarios, puede intentar cobrar mediante las vías legalmente previstas.
Esto puede desembocar en actuaciones sobre determinados bienes, cuentas o ingresos, respetando los límites correspondientes.
Cuando ya existen procedimientos de ejecución, deberán comunicarse al preparar la Segunda Oportunidad.
No conviene esperar a que aparezcan varios embargos para estudiar la situación de insolvencia.
Un descubierto no es lo mismo que una tarjeta de crédito
Aunque ambas obligaciones sean bancarias, tienen contratos diferentes.
Una persona puede tener simultáneamente:
- Saldo negativo en una cuenta.
- Tarjeta de crédito pendiente.
- Préstamo personal.
- Línea de crédito.
- Hipoteca.
Todas estas obligaciones deben identificarse por separado.
Agrupar simplemente todo bajo el concepto de "deuda con el banco" dificulta conocer el verdadero pasivo.
¿Qué ocurre si debes dinero a varios bancos?
Esta situación también puede incluirse en el análisis global de insolvencia.
Por ejemplo, una persona puede tener un descubierto de 1.500 euros en una entidad, otro de 800 euros en un segundo banco y, además, diferentes tarjetas y préstamos.
El procedimiento no se limita necesariamente a una sola deuda.
La relación de acreedores debe reflejar todas las obligaciones conocidas, incluidas las de menor cuantía.
¿Es necesario incluir un descubierto pequeño?
No debe ocultarse una deuda simplemente porque su importe sea reducido.
La transparencia y la correcta identificación de los acreedores son esenciales en el procedimiento.
Un saldo negativo de 300 euros puede parecer irrelevante frente a una deuda total de 70.000 euros, pero continúa formando parte de la situación económica del deudor.
Por tanto, debe facilitarse la información correspondiente.
Descubiertos generados por una actividad de autónomo
Los autónomos pueden encontrarse con descubiertos especialmente elevados cuando utilizan una cuenta para afrontar gastos profesionales.
Cuotas, proveedores, impuestos y otros pagos pueden continuar cargándose incluso cuando la facturación ha disminuido.
Si posteriormente se cierra la actividad, el antiguo autónomo puede acumular deuda bancaria junto con obligaciones frente a otros acreedores.
La Segunda Oportunidad puede estudiarse para personas físicas aunque parte del endeudamiento tenga origen empresarial o profesional.
Ejemplo práctico
Imaginemos un antiguo autónomo que acumula:
- 18.000 euros en préstamos.
- 9.000 euros en tarjetas.
- 4.000 euros con proveedores.
- 2.500 euros de saldo negativo en una cuenta.
Además, el banco ha añadido determinados intereses y cargos.
Antes de tratar ese descubierto bancario impagado dentro de la Segunda Oportunidad conviene comprobar cuál es el saldo real y cómo se ha formado.
Una vez determinada la deuda, podrá incorporarse correctamente al análisis del pasivo.
¿Qué documentación conviene recopilar?
Antes de iniciar el procedimiento puede resultar útil disponer de:
- Contrato de la cuenta.
- Extractos bancarios.
- Saldo actualizado.
- Detalle de intereses.
- Comisiones.
- Comunicaciones del banco.
- Cartas de empresas de recobro.
- Documentación sobre cesiones del crédito.
- Demandas judiciales.
- Información sobre embargos.
Cuanto más precisa sea la documentación, menor será el riesgo de omitir acreedores o incluir cantidades incorrectas.
Errores frecuentes con los descubiertos
Entre los errores más habituales destacan:
- Pensar que cerrar la cuenta elimina la deuda.
- No incluir pequeños saldos negativos.
- Confundir el descubierto con una tarjeta.
- No revisar intereses y comisiones.
- Ignorar comunicaciones de empresas de recobro.
- No identificar al acreedor actual.
- Ocultar procedimientos judiciales.
- Esperar a tener embargos para buscar una solución.
- Considerar que cualquier deuda bancaria se cancela automáticamente.
La Segunda Oportunidad requiere analizar el conjunto de la situación económica.
Cuándo estudiar la Segunda Oportunidad
Un pequeño saldo negativo aislado normalmente no es suficiente para explicar una situación de insolvencia grave. Sin embargo, cuando forma parte de un endeudamiento que ya no puede afrontarse regularmente, el escenario cambia.
Si un descubierto bancario está impagado junto con préstamos, tarjetas y otras obligaciones que superan tu capacidad económica, puede ser conveniente analizar si cumples los requisitos para acceder a la Segunda Oportunidad.
En Elimina tus deudas puedes informarte sobre las posibilidades de cancelar deudas mediante la Ley de Segunda Oportunidad y estudiar el tratamiento de tus diferentes acreedores.
Una revisión previa permite conocer qué obligaciones pueden quedar afectadas por la exoneración antes de iniciar el procedimiento.
Conclusión
Un descubierto bancario impagado puede formar parte de las deudas analizadas en la Ley de Segunda Oportunidad cuando el titular se encuentra en una situación de insolvencia y cumple los requisitos establecidos legalmente.
Al tratarse normalmente de una obligación bancaria, no debe considerarse automáticamente excluida de la exoneración. Sin embargo, será necesario estudiar su origen, identificar al acreedor actual y comprobar la cantidad realmente pendiente.
También conviene revisar intereses, comisiones, posibles cesiones del crédito y procedimientos judiciales existentes.
La clave está en no analizar únicamente el saldo negativo de una cuenta, sino el conjunto del endeudamiento. Cuando los descubiertos se acumulan junto con préstamos, tarjetas y otras obligaciones imposibles de atender, la Segunda Oportunidad puede ofrecer una vía para reorganizar la situación y, cuando legalmente proceda, obtener la exoneración de las deudas correspondientes.


0 Comentarios