

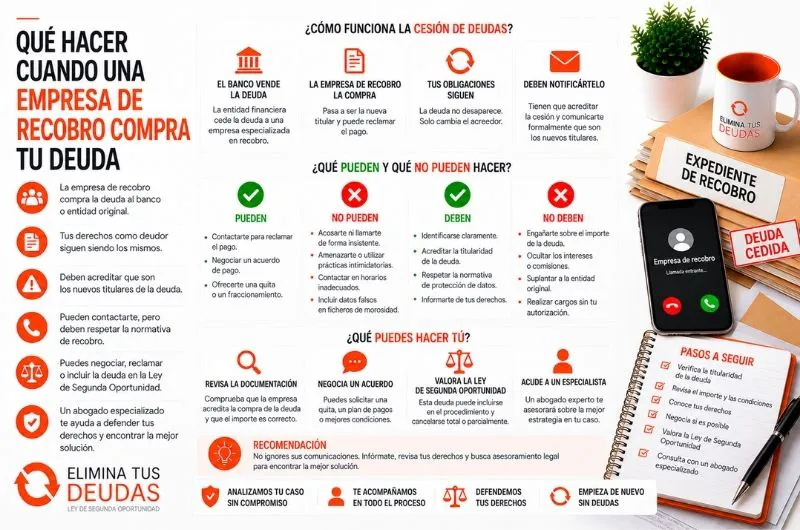
Recibir una llamada, una carta o un correo electrónico de una empresa desconocida reclamando una deuda puede generar muchas dudas. La situación es especialmente desconcertante cuando el préstamo, la tarjeta o el crédito se contrató originalmente con un banco o una financiera diferente.
Una de las posibles explicaciones es que el crédito haya sido vendido o cedido a un tercero. El nuevo acreedor puede intentar recuperar la cantidad pendiente y, cuando corresponda, continuar o iniciar las actuaciones legales necesarias para reclamarla.
Sin embargo, recibir una reclamación no significa que debas pagar inmediatamente cualquier cantidad que te indiquen sin comprobar previamente su origen. Cuando una deuda pasa a una empresa de recobro, lo primero es identificar quién reclama, por qué lo hace y cuál es el importe realmente pendiente.
Además, si esa obligación forma parte de una situación de insolvencia más amplia, puede ser necesario estudiar su tratamiento dentro de la Ley de Segunda Oportunidad.
¿Puede un banco vender una deuda?
Los créditos pueden transmitirse conforme a las reglas establecidas legalmente.
Esto significa que una entidad con la que originalmente se contrató una financiación puede dejar de ser el acreedor después de una cesión.
Por ejemplo, una persona pudo solicitar un préstamo de 20.000 euros a una entidad financiera, dejar posteriormente varias cuotas pendientes y recibir meses después una reclamación de otra compañía.
En ese momento resulta fundamental averiguar qué ha sucedido con el crédito.
Empresa de recobro y nuevo acreedor no siempre son lo mismo
Esta diferencia es muy importante.
Que una empresa contacte contigo para reclamar una deuda no significa necesariamente que la haya comprado.
Pueden darse, entre otras, dos situaciones.
En la primera, el acreedor original sigue siendo titular del crédito y simplemente encarga a una empresa especializada la gestión del cobro.
En la segunda, se ha producido una cesión y otra entidad ha pasado a ocupar la posición de acreedor.
Antes de negociar o realizar pagos conviene saber cuál de estas situaciones existe.
¿Cómo saber si realmente han comprado tu deuda?
Si una compañía afirma ser la nueva titular del crédito, resulta razonable solicitar información que permita identificar correctamente la obligación y la posición desde la que reclama.
Entre otros aspectos, conviene comprobar:
- Identidad del acreedor actual.
- Acreedor original.
- Contrato del que procede la deuda.
- Importe reclamado.
- Capital pendiente.
- Intereses y otros conceptos incluidos.
- Información relativa a la cesión cuando corresponda.
No es recomendable basarse únicamente en una llamada telefónica.
La documentación resulta especialmente importante cuando han transcurrido varios años desde el primer impago.
¿Tienen que avisarte de la cesión?
La transmisión de un crédito y la comunicación al deudor son cuestiones relacionadas, pero no deben confundirse.
La falta de conocimiento previo por parte del deudor no permite concluir automáticamente que una cesión sea inexistente o inválida.
Sin embargo, conocer quién es el acreedor resulta esencial para saber frente a quién debe cumplirse correctamente la obligación y para ejercer los derechos que correspondan.
Por ello, ante una deuda con una empresa de recobro conviene pedir información suficiente antes de reconocer cantidades o alcanzar acuerdos.
¿Pueden reclamar más dinero del que debías inicialmente?
La cantidad reclamada puede ser diferente del importe originalmente prestado.
Esto puede deberse a pagos realizados, intereses u otros conceptos derivados de la relación contractual y de su evolución.
Sin embargo, el deudor puede solicitar un desglose para conocer cómo se ha obtenido el saldo.
Por ejemplo, si el préstamo inicial fue de 10.000 euros y una compañía reclama posteriormente 13.000 euros, conviene comprobar cuánto capital queda pendiente y qué conceptos explican la diferencia.
¿La empresa puede añadir cualquier comisión?
No debe darse por válido automáticamente cualquier cargo incorporado a una reclamación.
Las cantidades exigidas deben tener una justificación jurídica y contractual.
Por ello, es recomendable conservar el contrato original, los extractos y las comunicaciones recibidas.
Si existen dudas sobre intereses, comisiones o cláusulas concretas, puede ser necesario revisar la financiación antes de determinar el importe realmente exigible.
¿Qué ocurre si la empresa compró la deuda por muy poco dinero?
Es frecuente que los créditos problemáticos se transmitan por un precio inferior a su valor nominal.
Sin embargo, el precio pagado entre cedente y cesionario no implica, por sí solo, que el deudor pueda considerar automáticamente reducida su obligación en esa misma proporción.
Por ejemplo, que un crédito haya sido adquirido dentro de una cartera con descuento no significa necesariamente que una deuda nominal de 8.000 euros pase a ser de 1.000 euros.
Debe diferenciarse el precio de la operación entre empresas del importe jurídicamente reclamable al deudor.
¿Se puede negociar con el nuevo acreedor?
En determinadas situaciones puede existir margen para negociar.
La empresa puede aceptar, por ejemplo, un acuerdo de pago o una reducción de la cantidad reclamada, pero esto dependerá de cada caso.
Antes de aceptar una propuesta conviene comprobar:
- Importe total del acuerdo.
- Número de pagos.
- Fechas.
- Efectos del incumplimiento.
- Si el pago supone la liquidación definitiva.
- Cómo quedará documentado el acuerdo.
Especialmente cuando se ofrece una reducción importante, es recomendable que las condiciones consten por escrito.
Cuidado con reconocer una deuda sin revisarla
Ante llamadas insistentes puede existir la tentación de aceptar inmediatamente una propuesta para detener las reclamaciones.
Sin embargo, antes de reconocer una cantidad conviene estudiar el origen de la deuda, su situación y la documentación existente.
También puede ser necesario comprobar los plazos aplicables a la reclamación.
La prescripción depende de la naturaleza de la obligación y de las actuaciones que hayan podido interrumpirla, por lo que no debe calcularse únicamente desde la fecha del último pago sin revisar el expediente.
¿Qué ocurre si la deuda ya está en el juzgado?
Una cesión también puede producirse cuando ya existe una reclamación judicial.
Si se recibe una notificación relacionada con un procedimiento, debe revisarse inmediatamente.
Habrá que comprobar:
- Quién figura como acreedor.
- Qué cantidad reclama.
- Qué documentación aporta.
- En qué fase está el procedimiento.
- Qué plazos existen.
- Si se ha comunicado un cambio de acreedor.
Ignorar las notificaciones puede reducir las posibilidades de actuación.
¿Puede una empresa de recobro embargarte directamente?
Una empresa privada no puede decidir unilateralmente embargar una nómina, una cuenta o una vivienda simplemente porque afirme que existe una deuda.
Para que se produzca un embargo dentro de una ejecución deben concurrir los presupuestos legales correspondientes y seguirse el procedimiento aplicable.
Por tanto, una llamada telefónica anunciando un embargo no equivale a una orden judicial de embargo.
Otra cuestión es que exista ya un procedimiento ejecutivo en marcha.
¿Puede incluirse esta deuda en la Segunda Oportunidad?
Que un crédito haya sido cedido no cambia necesariamente su naturaleza original a efectos de exoneración.
Una deuda privada que potencialmente podía quedar afectada por la Segunda Oportunidad no se convierte automáticamente en inexonerable porque haya cambiado de acreedor.
Por ello, si existe una deuda con una empresa de recobro dentro de una situación general de insolvencia, debe estudiarse junto con el resto de las obligaciones del deudor.
Lo importante será identificar correctamente al acreedor actual y la naturaleza del crédito.
¿Qué ocurre si tienes varias empresas reclamándote?
Esta situación puede aparecer cuando una persona acumula diferentes préstamos y tarjetas.
Puede recibir comunicaciones de varias compañías y perder la visión de qué deuda corresponde a cada una.
Resulta útil elaborar una tabla con:
- Acreedor original.
- Acreedor actual.
- Número de contrato.
- Saldo reclamado.
- Último pago conocido.
- Procedimientos judiciales.
- Documentación disponible.
Así se reduce el riesgo de duplicar obligaciones o dejar acreedores fuera del expediente.
Un ejemplo práctico
Imaginemos una persona que dejó pendiente una tarjeta con un saldo aproximado de 9.000 euros.
Tiempo después comienza a recibir reclamaciones de una compañía distinta. Además, mantiene un préstamo de 17.000 euros y otras financiaciones por 12.000 euros.
Sus ingresos actuales ya no le permiten cumplir regularmente todas sus obligaciones.
En este caso, antes de pagar exclusivamente a la empresa que está realizando más llamadas, conviene analizar el endeudamiento completo.
Si existe una situación de insolvencia, podría ser necesario estudiar la Ley de Segunda Oportunidad.
Documentación que debes conservar
Ante una reclamación de este tipo conviene guardar:
- Contrato original.
- Extractos.
- Justificantes de pagos.
- Cartas del acreedor original.
- Comunicaciones de la empresa de recobro.
- Correos electrónicos.
- Desglose de la cantidad reclamada.
- Información sobre la cesión.
- Acuerdos de pago anteriores.
- Demandas y notificaciones judiciales.
No conviene eliminar mensajes o documentos simplemente porque la deuda sea antigua.
Errores frecuentes ante una empresa de recobro
Entre las equivocaciones más habituales se encuentran:
- Pagar sin comprobar quién reclama.
- Pensar que toda empresa de recobro es propietaria de la deuda.
- Ignorar una notificación judicial.
- Aceptar verbalmente un acuerdo sin obtener documentación.
- Dar por correcto cualquier saldo reclamado.
- Pensar que la venta del crédito elimina la obligación.
- Suponer que el precio de compra de la cartera limita automáticamente la deuda.
- Ocultar este acreedor al preparar una Segunda Oportunidad.
Una revisión ordenada ayuda a conocer la verdadera situación.
Qué hacer si ya no puedes pagar el conjunto de tus deudas
Negociar una obligación concreta puede ser útil cuando el problema es puntual.
Sin embargo, si existen tarjetas, préstamos, microcréditos y varias empresas reclamando simultáneamente, puede haber una insolvencia más profunda.
En ese escenario, una deuda frente a una empresa de recobro debe analizarse dentro del conjunto del pasivo y no únicamente en función de la presión ejercida por ese acreedor.
En Elimina tus deudas puedes informarte sobre cómo cancelar deudas legalmente cuando ya no puedes afrontar regularmente tus obligaciones.
Nuestros expertos en Ley de Segunda Oportunidad pueden estudiar quiénes son tus acreedores actuales y qué deudas podrían quedar afectadas por la exoneración.
Conclusión
Cuando una empresa compra un crédito, el cambio de acreedor no significa que el deudor deba aceptar automáticamente cualquier cantidad que se le reclame. Primero debe identificarse la obligación, comprobar quién es el titular actual y revisar el saldo pendiente.
También es fundamental diferenciar entre una compañía que simplemente gestiona el cobro y otra que realmente ha adquirido el crédito.
Si la deuda con una empresa de recobro forma parte de un endeudamiento que ya no puede afrontarse regularmente, la cesión no impide por sí misma estudiar la Ley de Segunda Oportunidad. La naturaleza original de la obligación continúa siendo especialmente relevante para determinar su posible tratamiento concursal.
Antes de realizar pagos, firmar acuerdos o ignorar reclamaciones, conviene reunir la documentación y analizar la situación completa. Cuando existen varios acreedores y una insolvencia real, buscar una solución global puede resultar más adecuado que limitarse a responder a quien reclama con mayor insistencia.

0 Comentarios