

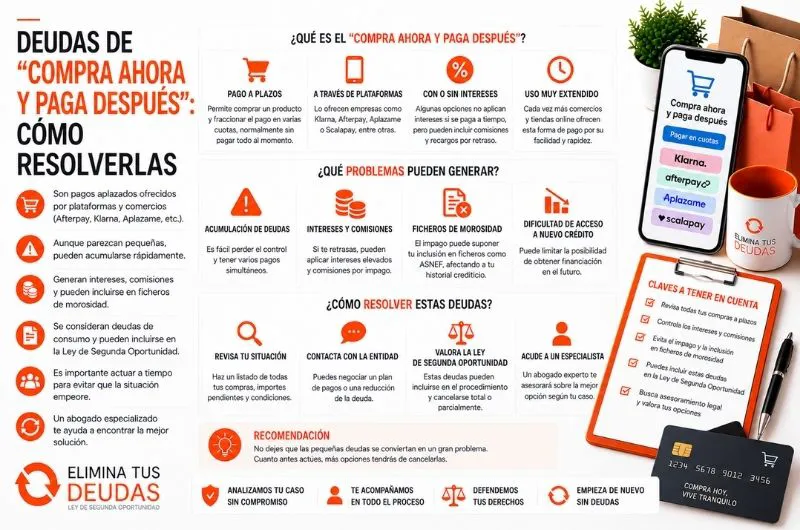
Comprar un producto y dividir su precio en varias cuotas se ha convertido en una opción habitual en numerosos comercios y tiendas online. El modelo conocido como “compra ahora y paga después” o BNPL, por sus siglas en inglés, permite aplazar el coste de una compra y distribuirlo en diferentes pagos.
El problema aparece cuando una persona utiliza simultáneamente varios servicios de pago aplazado y termina acumulando numerosas cuotas. Individualmente pueden parecer pequeñas, pero juntas pueden representar una cantidad mensual difícil de asumir.
Cuando existen deudas de compra ahora y paga después junto con tarjetas, préstamos u otras obligaciones, el consumidor puede terminar en una situación en la que sus ingresos ya no son suficientes para afrontar todos los vencimientos.
En estos casos es importante conocer la deuda total, revisar los contratos y determinar si existe un problema puntual de liquidez o una verdadera situación de insolvencia.
¿Cómo funciona el sistema de compra ahora y paga después?
Este modelo permite adquirir inmediatamente un producto o servicio y abonar su precio posteriormente.
Dependiendo del proveedor y de las condiciones contratadas, el pago puede dividirse en varias cuotas o aplazarse hasta una fecha determinada.
Por ejemplo, una compra de 600 euros podría distribuirse en diferentes pagos mensuales.
A primera vista, pagar una cantidad reducida cada mes puede parecer más asumible que desembolsar todo el precio de una vez. Sin embargo, el riesgo aparece cuando se realizan varias compras simultáneamente.
El problema de acumular pequeñas cuotas
Una cuota de 50 euros puede parecer fácilmente asumible.
Pero si una persona mantiene ocho compras aplazadas diferentes, además de una tarjeta y un préstamo personal, su presupuesto mensual puede quedar seriamente comprometido.
La fragmentación dificulta percibir el nivel real de endeudamiento.
Por eso no debe analizarse únicamente cuánto cuesta cada cuota, sino cuánto dinero debe destinarse cada mes al conjunto de obligaciones financieras.
¿Qué ocurre cuando dejas de pagar?
Las consecuencias dependen del contrato y de la entidad con la que se haya formalizado la financiación.
Ante un impago pueden producirse diferentes actuaciones, como comunicaciones de reclamación, aplicación de los conceptos contractualmente previstos o inicio de acciones para recuperar la cantidad pendiente.
Por ello, no conviene ignorar los avisos pensando que, al tratarse inicialmente de una compra de pequeño importe, la deuda carece de importancia.
Un conjunto de pequeños impagos puede terminar convirtiéndose en un problema financiero considerable.
¿Quién es realmente el acreedor?
Una cuestión importante consiste en identificar a quién se debe el dinero.
El consumidor puede haber realizado la compra en una tienda determinada, pero la financiación puede haber sido proporcionada por una entidad diferente.
Por tanto, antes de preparar una relación de acreedores hay que revisar:
- Contrato de financiación.
- Condiciones del pago aplazado.
- Entidad financiadora.
- Importe inicial.
- Cuotas abonadas.
- Saldo pendiente.
- Comunicaciones recibidas.
No debe darse por hecho que el comercio donde se compró el producto continúa siendo necesariamente el acreedor.
¿Pueden incluirse estas deudas en la Segunda Oportunidad?
Cuando una persona física se encuentra en situación de insolvencia, las obligaciones derivadas de este tipo de financiación pueden formar parte del análisis global de sus deudas.
El hecho de que procedan de compras realizadas mediante un sistema BNPL no crea, por sí mismo, una categoría general de deuda excluida de la exoneración.
Por ello, cuando las deudas de compra ahora y paga después forman parte de una insolvencia más amplia, puede estudiarse su tratamiento dentro de la Ley de Segunda Oportunidad.
Será necesario comprobar el cumplimiento de los requisitos legales y las características concretas de las obligaciones.
Incluir una deuda no significa que se cancele automáticamente
Este principio es fundamental.
La Segunda Oportunidad no debe entenderse como un mecanismo mediante el cual basta con elaborar una lista de obligaciones para que todas desaparezcan.
Cada deuda debe identificarse y clasificarse correctamente.
La Ley Concursal establece determinadas categorías de obligaciones que no pueden quedar exoneradas o que están sometidas a reglas específicas.
Por tanto, cualquier estimación sobre la cancelación debe realizarse después de estudiar el conjunto del expediente.
¿Qué ocurre si tienes varias plataformas diferentes?
Esta es una de las situaciones más habituales.
Una persona puede haber financiado ropa con una plataforma, productos electrónicos con otra y una compra adicional mediante la financiación ofrecida por otro establecimiento.
Cuando aparecen dificultades económicas, es fácil olvidar alguna obligación.
Conviene elaborar una relación completa indicando para cada operación:
- Acreedor.
- Importe original.
- Cantidad abonada.
- Saldo pendiente.
- Número de cuotas restantes.
- Estado de la reclamación.
Esta información permite conocer el endeudamiento real.
¿Y si la deuda ha pasado a una empresa de recobro?
Cuando se producen impagos, el consumidor puede empezar a recibir comunicaciones de empresas que no reconoce.
Debe comprobarse si esa empresa está gestionando el cobro por cuenta del acreedor original o si se ha producido una cesión del crédito.
Esta distinción resulta relevante para identificar correctamente quién reclama la deuda.
También conviene conservar las cartas, correos electrónicos y demás comunicaciones recibidas.
Revisar intereses y otros costes
No todas las modalidades de pago aplazado tienen exactamente las mismas condiciones.
Algunas operaciones pueden anunciarse inicialmente como fraccionamientos sin intereses, mientras que otras incorporan costes financieros.
Además, un incumplimiento puede generar las consecuencias previstas legal y contractualmente.
Por ello, antes de incorporar deudas de compra ahora y paga después a un procedimiento conviene comprobar el saldo actualizado y el origen de cada cantidad reclamada.
No debe utilizarse únicamente el precio original del producto para calcular la deuda pendiente.
¿Pueden incluirte en un fichero de morosidad?
El incumplimiento de una obligación puede tener consecuencias relacionadas con los sistemas de información crediticia cuando se cumplen los requisitos legalmente exigidos para la inclusión.
Estar incluido en uno de estos sistemas puede dificultar posteriormente el acceso a determinada financiación.
No obstante, la inclusión debe cumplir las condiciones previstas por la normativa aplicable.
Por tanto, recibir una comunicación relacionada con un fichero de solvencia no significa que el consumidor pierda sus derechos ni que deba aceptar sin revisión cualquier cantidad reclamada.
¿Qué pasa si ya existe una reclamación judicial?
Una deuda derivada de una compra aplazada puede terminar siendo reclamada judicialmente.
Si se recibe una notificación del juzgado, debe revisarse inmediatamente.
Conviene identificar:
- Quién reclama.
- Qué cantidad solicita.
- De qué contrato procede.
- Qué documentación aporta.
- Qué procedimiento se ha iniciado.
- Qué plazos existen.
Ignorar una notificación judicial puede complicar la situación.
¿Puede una deuda pequeña terminar en embargo?
El importe reducido de una compra no significa que el acreedor carezca de mecanismos para reclamarla.
Si se obtiene un título que permite iniciar una ejecución, pueden producirse actuaciones dirigidas al cobro conforme a la legislación aplicable.
Cuando ya existen procedimientos judiciales o embargos, deben ponerse en conocimiento del profesional que prepare la Segunda Oportunidad.
La existencia de una reclamación judicial no convierte por sí sola una deuda privada ordinaria en inexonerable.
El riesgo de pagar una deuda con otra
Uno de los principales signos de alerta aparece cuando una persona necesita contratar nueva financiación para afrontar cuotas anteriores.
Por ejemplo, puede utilizar una tarjeta de crédito para pagar compras aplazadas y posteriormente solicitar un préstamo para reducir el saldo de la tarjeta.
La deuda simplemente cambia de acreedor o de producto financiero.
Si este comportamiento se mantiene, el endeudamiento puede crecer rápidamente.
Antes de contratar nueva financiación conviene analizar si existe realmente capacidad para devolverla.
Un ejemplo práctico
Imaginemos una persona con cinco compras aplazadas que suman 4.500 euros.
Además, mantiene 9.000 euros pendientes en tarjetas, un préstamo personal de 14.000 euros y un descubierto bancario de 1.500 euros.
Sus ingresos han disminuido y ya no puede pagar regularmente todas las cuotas.
En este supuesto no debería analizar únicamente los 4.500 euros procedentes de las compras fraccionadas.
Existe un problema global de endeudamiento que requiere estudiar todas las obligaciones y determinar si la persona se encuentra en una situación de insolvencia.
Documentación que conviene recopilar
Antes de estudiar una posible Segunda Oportunidad es recomendable reunir:
- Contratos de financiación.
- Facturas o justificantes de compra.
- Calendarios de cuotas.
- Extractos bancarios.
- Justificantes de pagos.
- Saldos pendientes.
- Correos de las plataformas.
- Reclamaciones de empresas de recobro.
- Información sobre cesiones del crédito.
- Notificaciones judiciales.
También es importante comprobar que no se ha olvidado ninguna plataforma utilizada.
Errores frecuentes ante este tipo de endeudamiento
Entre los errores más habituales se encuentran:
- Pensar que las pequeñas cuotas no constituyen deuda relevante.
- Contratar nuevas compras aplazadas para conservar liquidez.
- Utilizar tarjetas para pagar cuotas anteriores.
- No saber cuánto se debe en total.
- Ignorar empresas de recobro.
- No identificar al acreedor actual.
- No revisar las condiciones contractuales.
- Ocultar alguna financiación al preparar la Segunda Oportunidad.
Tener una visión completa de las obligaciones es el primer paso para buscar una solución.
¿Cuándo conviene valorar la Segunda Oportunidad?
Tener una única compra aplazada pendiente no significa necesariamente encontrarse en situación de insolvencia.
El escenario es diferente cuando el consumidor acumula numerosas financiaciones, préstamos y tarjetas y ya no puede cumplir regularmente sus obligaciones.
Cuando las deudas de compra ahora y paga después se acumulan con otros créditos que superan de forma sostenida la capacidad económica, puede ser conveniente estudiar si se cumplen los requisitos de la Ley de Segunda Oportunidad.
En Elimina tus deudas puedes informarte sobre las posibilidades de cancelar deudas legalmente mediante la Segunda Oportunidad y analizar el tratamiento de las distintas obligaciones.
Conclusión
Las deudas de compra ahora y paga después pueden analizarse dentro de la Ley de Segunda Oportunidad cuando forman parte de una situación real de insolvencia y el deudor cumple los requisitos legalmente establecidos.
El origen de la financiación no implica por sí solo que estas obligaciones queden automáticamente fuera de la exoneración. Sin embargo, es fundamental identificar correctamente al acreedor, comprobar el saldo pendiente y revisar las condiciones de cada operación.
El principal riesgo de estos sistemas está en la acumulación. Varias cuotas aparentemente pequeñas pueden convertirse en una carga mensual difícil de asumir cuando se combinan con tarjetas, préstamos y otros gastos.
Si ya es necesario recurrir a nueva financiación para pagar compras anteriores, conviene analizar el conjunto de las deudas antes de seguir aumentando el problema. Una evaluación completa permitirá determinar si se trata de una dificultad temporal o de una situación de insolvencia en la que la Segunda Oportunidad puede ofrecer una alternativa legal.


0 Comentarios