

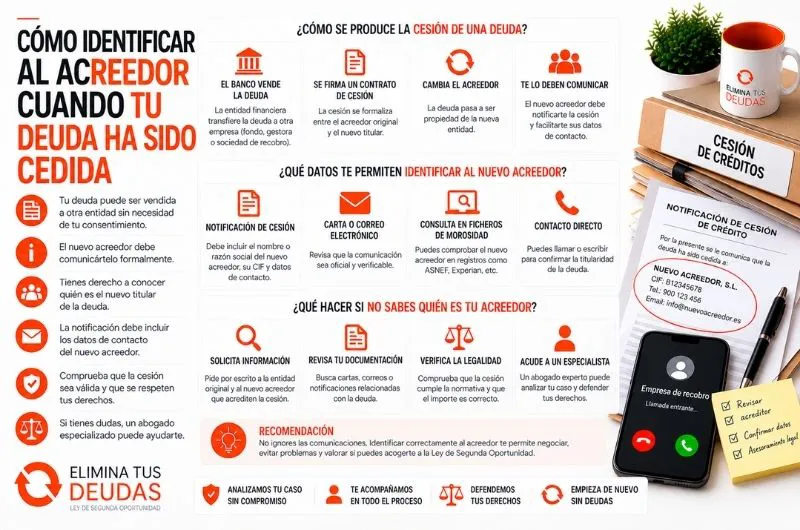
Una persona puede contratar un préstamo, utilizar una tarjeta de crédito o financiar una compra con una determinada entidad y, meses o años después, comenzar a recibir reclamaciones de una empresa completamente diferente. Esta situación suele generar una duda inmediata: ¿a quién debo realmente el dinero?
Los créditos pueden ser transmitidos a terceros, por lo que el acreedor original puede dejar de ser quien reclama la obligación. Además, también existen empresas de recobro que actúan únicamente por encargo del titular del crédito, sin haber comprado la deuda.
Distinguir ambas situaciones es fundamental. Cuando existe una deuda cedida y aparece un nuevo acreedor, conviene comprobar quién es actualmente el titular del crédito antes de realizar pagos o alcanzar un acuerdo.
Esta identificación también resulta especialmente importante si el deudor está preparando un procedimiento de Segunda Oportunidad.
¿Qué significa que una deuda haya sido cedida?
La cesión de un crédito supone, en términos generales, que el derecho de cobro pasa de un acreedor a otro.
Por ejemplo, una persona puede haber contratado originalmente un préstamo con un banco. Después de varios impagos, ese crédito puede ser transmitido a otra entidad.
El préstamo no desaparece simplemente porque cambie su titular.
Lo que cambia es la persona o entidad que ocupa la posición acreedora respecto del crédito transmitido, con los derechos que correspondan conforme a la legislación y al propio crédito.
¿Por qué se venden las deudas?
Las entidades pueden transmitir créditos individualmente o dentro de carteras que incluyen numerosas operaciones.
Esto puede ocurrir especialmente con préstamos que presentan dificultades de cobro, aunque la cesión de créditos no se limita necesariamente a las deudas impagadas.
Para el deudor, el cambio puede pasar inicialmente desapercibido.
En ocasiones descubre la cesión cuando recibe una carta, un correo electrónico o una reclamación de una empresa cuyo nombre nunca había visto.
Nuevo acreedor y empresa de recobro no son lo mismo
Esta diferencia debe comprobarse desde el principio.
Una empresa puede ponerse en contacto con el deudor porque el acreedor original le ha encargado gestionar el cobro.
En ese supuesto, la empresa actúa como intermediaria o gestora, pero el titular del crédito puede continuar siendo el mismo.
En otros casos, el crédito sí ha sido adquirido por una nueva entidad.
Por ello, no debe concluirse que cualquier empresa que llama para reclamar una deuda es automáticamente su propietaria.
¿Cómo saber quién es el acreedor actual?
Ante una reclamación desconocida, lo primero es recopilar información.
Conviene identificar:
- Nombre o razón social de quien reclama.
- Acreedor original.
- Número de contrato o referencia.
- Fecha aproximada de contratación.
- Importe pendiente.
- Concepto de la deuda.
- Información facilitada sobre la cesión.
- Datos de contacto del reclamante.
Cuanta más información exista, más fácil será comprobar que la reclamación corresponde realmente a una obligación del deudor.
Solicita información por escrito
Las llamadas telefónicas pueden servir para conocer que existe una reclamación, pero no son la mejor base para comprobar jurídicamente una deuda.
Es recomendable solicitar documentación o información por escrito.
Esto permite comparar los datos con el contrato original, los extractos y los pagos efectuados.
Además, ayuda a evitar confusiones cuando una persona tiene varias tarjetas o préstamos con distintas entidades.
Ante una deuda cedida a un nuevo acreedor resulta especialmente importante relacionar la reclamación actual con el contrato que originó la obligación.
¿Qué documentación conviene pedir?
Dependiendo del caso, puede ser útil disponer de documentación que permita conocer:
- El origen del crédito.
- La identidad del acreedor original.
- La identidad de quien reclama actualmente.
- El saldo pendiente.
- Los pagos realizados.
- Los intereses aplicados.
- Otros conceptos reclamados.
- La existencia de una cesión cuando corresponda.
El objetivo no es acumular documentos innecesarios, sino poder determinar claramente quién reclama y qué cantidad exige.
¿Tiene que comunicarse la cesión al deudor?
La cesión del crédito y el conocimiento que tenga el deudor de ella son cuestiones que deben diferenciarse.
No debe suponerse automáticamente que una cesión es inválida simplemente porque el deudor no hubiera sido informado antes de recibir la primera reclamación del nuevo titular.
Sin embargo, conocer la transmisión resulta importante para saber a quién debe realizarse correctamente el pago.
Por eso, cuando aparecen dudas sobre la identidad del acreedor, es recomendable aclararlas antes de entregar dinero.
¿Qué ocurre si pagas al acreedor anterior?
Esta situación demuestra por qué es importante conocer la existencia de una cesión.
El Código Civil contempla reglas específicas sobre el pago realizado al acreedor anterior cuando el deudor todavía desconocía la cesión.
Por tanto, el momento en el que se conoce la transmisión puede tener relevancia jurídica.
Si existe una disputa sobre pagos efectuados antes o después de conocer el cambio de acreedor, será necesario analizar las fechas y la documentación correspondiente.
¿El nuevo acreedor puede reclamar una cantidad diferente?
Puede ocurrir que la cantidad comunicada por el nuevo titular no coincida con la que el deudor recuerda.
Esto no significa automáticamente que exista un error, pero tampoco debe aceptarse la cifra sin comprobarla.
La cantidad puede incluir capital pendiente, intereses u otros conceptos derivados del contrato.
Por ello, conviene solicitar un desglose.
Si inicialmente quedaban pendientes 6.000 euros y posteriormente se reclaman 8.000, habrá que conocer qué conceptos explican esa diferencia.
¿Qué pasa si el crédito se vendió por mucho menos?
El precio que el nuevo acreedor haya pagado para adquirir el crédito no equivale necesariamente a la cantidad que el deudor debe abonar.
Una cartera de deuda puede venderse con descuento sin que esto implique automáticamente una reducción equivalente de cada obligación incluida.
Por tanto, el deudor no debe asumir que puede liquidar su deuda pagando exactamente el mismo precio que abonó el comprador.
Existen determinados supuestos legales relacionados con créditos litigiosos que requieren un análisis específico, pero no constituyen una regla aplicable automáticamente a cualquier cesión.
¿Puede negociarse con el nuevo acreedor?
Sí puede existir la posibilidad de negociar, dependiendo de las circunstancias y de la voluntad de las partes.
El nuevo titular podría aceptar una propuesta de pago, un fraccionamiento o una reducción negociada.
Pero cualquier acuerdo debe documentarse adecuadamente.
Si se pacta el pago de una cantidad inferior a la inicialmente reclamada, conviene que quede claro qué sucede con el importe restante y si el acuerdo supone la liquidación definitiva de la obligación.
¿Qué ocurre si ya existe un procedimiento judicial?
Una deuda puede transmitirse incluso cuando existe una reclamación judicial.
Si el deudor recibe documentación del juzgado relacionada con un nuevo titular, deberá revisarla cuidadosamente.
Será necesario comprobar:
- Quién reclama actualmente.
- Qué crédito se está ejecutando.
- Qué cantidad se solicita.
- Qué documentación acredita la posición del acreedor.
- En qué fase está el procedimiento.
- Qué plazos existen.
No debe ignorarse una notificación simplemente porque el nombre del demandante no coincida con el banco con el que se contrató inicialmente.
¿La cesión impide la Segunda Oportunidad?
No por sí misma.
El hecho de que una deuda haya cambiado de titular no determina automáticamente si puede quedar exonerada.
Lo relevante será principalmente la naturaleza del crédito y las reglas establecidas en la Ley Concursal.
Un préstamo privado no se convierte automáticamente en una deuda inexonerable simplemente porque haya sido vendido.
Por ello, si una deuda cedida tiene un nuevo acreedor cuando se solicita la Segunda Oportunidad, habrá que identificar correctamente al titular actual e incorporar la obligación al expediente.
¿Qué ocurre si no sabes quién tiene tu deuda?
Esta situación puede complicar la elaboración de la relación de acreedores.
Una persona puede recordar que dejó pendiente una tarjeta hace años, pero no saber quién está reclamando actualmente.
En ese caso conviene revisar:
- Contratos antiguos.
- Extractos bancarios.
- Cartas recibidas.
- Correos electrónicos.
- SMS.
- Reclamaciones de empresas de recobro.
- Documentación judicial.
El objetivo es reconstruir la trayectoria del crédito y localizar al acreedor actual con la mayor precisión posible.
Ejemplo práctico
Imaginemos que una persona contrató un préstamo de 18.000 euros y posteriormente dejó de pagarlo.
Dos años después recibe una reclamación de una entidad distinta solicitando 13.500 euros.
Además, tiene tarjetas y otros préstamos que tampoco puede afrontar.
Antes de preparar una Segunda Oportunidad habrá que comprobar si la nueva entidad ha adquirido realmente el crédito, cuál es el saldo pendiente y qué documentación existe sobre la obligación.
Después podrá incorporarse correctamente a la relación de acreedores.
Errores frecuentes ante una deuda cedida
Entre los errores más habituales encontramos:
- Pagar sin comprobar quién reclama.
- Confundir al gestor de cobro con el acreedor.
- Ignorar cartas porque proceden de una empresa desconocida.
- No pedir un desglose del saldo.
- Pensar que vender el crédito elimina la deuda.
- Creer que la deuda se reduce automáticamente al precio de venta.
- No conservar contratos y extractos.
- Omitir al nuevo acreedor en la Segunda Oportunidad.
Una correcta identificación evita problemas posteriores.
La importancia de identificar a todos los acreedores
Preparar adecuadamente una Segunda Oportunidad exige tener una imagen lo más completa posible del pasivo.
Si existen préstamos o tarjetas que han pasado por diferentes entidades, es importante comprobar quién es actualmente titular de cada crédito.
En Elimina tus deudas puedes informarte sobre cómo cancelar deudas legalmente cuando ya no puedes cumplir regularmente tus obligaciones.
Nuestros expertos en Ley de Segunda Oportunidad pueden estudiar las diferentes reclamaciones y determinar qué obligaciones podrían quedar afectadas por la exoneración.
Conclusión
Cuando una deuda cambia de manos, identificar correctamente al acreedor resulta esencial antes de realizar pagos, negociar o preparar un procedimiento concursal.
Si existe una deuda cedida y el nuevo acreedor comienza a reclamarla, conviene comprobar el origen del crédito, la identidad del titular actual y el importe pendiente. También es recomendable conservar todas las comunicaciones y revisar si existe algún procedimiento judicial en marcha.
La cesión no elimina automáticamente la obligación, pero tampoco convierte por sí sola una deuda privada en inexonerable.
Si existen varios préstamos, tarjetas y créditos que ya no pueden pagarse regularmente, conocer quién ostenta actualmente cada deuda es un paso fundamental para preparar correctamente la Segunda Oportunidad y determinar qué obligaciones pueden quedar afectadas por la exoneración.
Claro. Mantengo la misma estructura SEO de los anteriores para Elimina tus deudas, con unas 1.000 palabras y la keyword “financiación coche impagada” integrada de forma natural y sin sobreoptimización.

0 Comentarios