

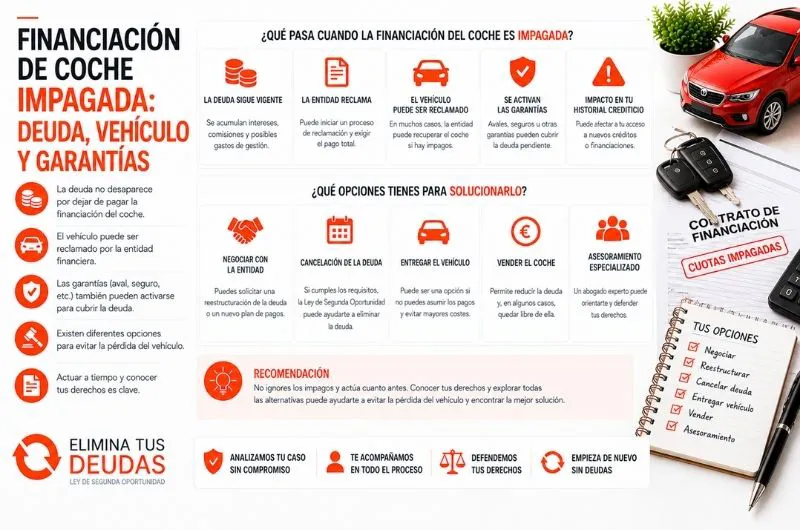
Comprar un vehículo mediante financiación permite distribuir su precio durante varios años, pero también genera una obligación que puede resultar difícil de mantener cuando disminuyen los ingresos. La pérdida del empleo, el cierre de un negocio o la acumulación de otras deudas pueden provocar que las cuotas del coche dejen de ser asumibles.
Cuando aparecen los primeros impagos, muchos deudores se preguntan qué puede hacer la financiera, si pueden quedarse con el vehículo y, sobre todo, si entregar el coche significa que la deuda desaparece.
La respuesta depende del contrato y de las garantías existentes. Cuando existe una financiación de coche impagada conviene analizar por separado el saldo pendiente, la situación del vehículo y las garantías que se hayan constituido, especialmente si el deudor está valorando acogerse a la Ley de Segunda Oportunidad.
¿Qué ocurre cuando dejas de pagar las cuotas del coche?
El impago de una cuota no hace desaparecer el contrato de financiación.
La entidad puede reclamar las cantidades vencidas y ejercer los derechos que correspondan conforme al contrato y a la legislación aplicable.
Dependiendo de las circunstancias, la deuda puede incluir distintos conceptos, como:
- Capital pendiente.
- Cuotas vencidas.
- Intereses.
- Otros importes previstos contractualmente cuando sean exigibles.
Antes de negociar o iniciar un procedimiento concursal resulta recomendable solicitar un saldo actualizado.
¿La financiera puede reclamar todo el préstamo?
El contrato debe revisarse para conocer las consecuencias concretas del incumplimiento.
En determinadas circunstancias y cuando concurran los requisitos correspondientes, el impago puede provocar el vencimiento anticipado de la financiación y la reclamación de cantidades pendientes.
No debe asumirse que una única cuota impagada permite automáticamente reclamar cualquier cantidad sin atender a las condiciones contractuales y legales.
Por ello, si la entidad comunica el vencimiento anticipado, conviene revisar la documentación.
¿Pueden quitarte el coche?
El vehículo puede estar vinculado a la financiación mediante diferentes garantías o mecanismos contractuales.
Uno de los más importantes es la reserva de dominio.
Cuando existe, la entidad financiadora mantiene una protección sobre el vehículo hasta que se cumplen las obligaciones correspondientes.
Por eso, ante una financiación de coche que permanece impagada es fundamental comprobar si existe una reserva de dominio u otra garantía relacionada con el vehículo.
La respuesta no puede obtenerse únicamente mirando quién utiliza el coche o quién figura habitualmente como titular.
¿Qué es la reserva de dominio?
La reserva de dominio es una figura frecuente en determinadas compraventas financiadas de vehículos.
Su finalidad es garantizar el pago del precio aplazado. Mientras la financiación no se encuentre satisfecha en los términos pactados, pueden existir limitaciones que afectan a la libre disposición del vehículo.
Esto adquiere especial importancia si el propietario pretende venderlo.
Antes de realizar una transmisión debe comprobarse si existe una reserva inscrita y qué requisitos deben cumplirse para cancelarla.
¿Puedo vender el coche para pagar la deuda?
No debe venderse el vehículo sin comprobar previamente las cargas y limitaciones existentes.
Si existe una reserva de dominio, puede impedir que la transmisión se realice normalmente hasta que se solucione la situación correspondiente.
Cuando el valor del coche permite cubrir una parte importante del préstamo, puede estudiarse una solución negociada con la financiera.
Sin embargo, es recomendable conocer antes:
- Valor aproximado del vehículo.
- Capital pendiente.
- Cuotas vencidas.
- Garantías existentes.
- Condiciones para cancelar la financiación.
Entregar el coche no significa necesariamente cancelar la deuda
Este es uno de los errores más frecuentes.
El deudor puede pensar que, si devuelve el vehículo, dejará automáticamente de deber dinero.
No tiene por qué ser así.
La entrega del coche y la extinción completa de la deuda son cuestiones diferentes. Para que una entrega produzca efectos liberatorios completos debe existir un acuerdo que así lo establezca o darse la consecuencia jurídica correspondiente.
Por eso, nunca debe suponerse que devolver las llaves equivale automáticamente a quedar libre de todas las cantidades pendientes.
¿Qué pasa si el coche vale menos que la deuda?
Esta situación es frecuente porque los vehículos pueden perder valor con el paso del tiempo.
Imaginemos que quedan 18.000 euros pendientes de financiación, pero el coche tiene un valor de mercado de 12.000 euros.
Aunque el vehículo se utilice para satisfacer parcialmente la deuda, podría continuar existiendo una diferencia pendiente, dependiendo de cómo se lleve a cabo la operación y de sus costes.
Ese saldo residual también deberá analizarse.
¿Y si el vehículo vale más de lo que queda por pagar?
También puede ocurrir lo contrario.
Si el coche tiene un valor superior a la financiación pendiente, existe un componente patrimonial que debe tenerse en cuenta al estudiar una situación de insolvencia.
Esto resulta especialmente importante dentro de la Segunda Oportunidad.
No basta con conocer las deudas: también deben analizarse los bienes y derechos del deudor.
¿Puede incluirse la financiación del coche en la Segunda Oportunidad?
Las deudas derivadas de financiación privada pueden formar parte del procedimiento concursal de una persona física cuando existe insolvencia y se cumplen los requisitos legales.
Sin embargo, cuando la financiación está vinculada a un bien concreto mediante una garantía, debe analizarse tanto la deuda como la situación del vehículo.
Por ello, si una financiación de coche está impagada al solicitar la Segunda Oportunidad, no debe estudiarse como si fuera simplemente un préstamo personal sin garantías.
La existencia de reserva de dominio u otras garantías puede ser determinante.
¿La Segunda Oportunidad permite conservar el coche?
No existe una respuesta única.
Dependerá, entre otros aspectos, del valor del vehículo, la financiación pendiente, las garantías, la modalidad de exoneración y la situación económica del deudor.
También puede ser relevante la necesidad real de disponer del coche.
Por ejemplo, una persona que necesita desplazarse diariamente para trabajar puede encontrarse en una situación diferente a otra que dispone de varios vehículos.
Sin embargo, la necesidad de utilizar el automóvil no garantiza por sí sola que siempre pueda conservarse.
¿Qué ocurre con un coche necesario para trabajar?
Esta cuestión debe estudiarse individualmente.
Un autónomo puede necesitar un vehículo para visitar clientes, transportar herramientas o desarrollar su actividad profesional.
También puede existir un trabajador que dependa del automóvil para llegar a su centro de trabajo.
Estas circunstancias pueden ser relevantes al estudiar el expediente, pero no convierten automáticamente cualquier vehículo financiado en un bien intocable.
Habrá que valorar el conjunto de la situación.
¿Qué pasa si hay un avalista?
Algunas financiaciones incluyen garantías personales adicionales.
Puede haber un familiar, socio u otra persona que haya firmado como avalista o fiador.
La situación del deudor principal y la del garante deben diferenciarse.
La exoneración que pueda obtener una persona mediante la Segunda Oportunidad no debe interpretarse automáticamente como una liberación de cualquier tercero que haya garantizado la deuda.
Por ello, el contrato debe revisarse cuidadosamente.
¿Y si el coche está financiado a nombre de una empresa?
Cuando el vehículo pertenece o está financiado por una sociedad mercantil, la situación es distinta de la financiación contratada personalmente por una persona física.
Debe comprobarse quién figura como prestatario y qué garantías se firmaron.
Un administrador o socio puede haber prestado una garantía personal para conseguir la financiación de la empresa.
En ese supuesto, aunque la sociedad cierre, la responsabilidad derivada de la garantía deberá analizarse separadamente.
¿Qué ocurre si ya existe una reclamación judicial?
Cuando se acumulan impagos, la entidad puede iniciar las actuaciones legalmente disponibles para recuperar la deuda.
Si se recibe una notificación judicial, no debe ignorarse.
Conviene revisar:
- Cantidad reclamada.
- Acreedor.
- Contrato.
- Estado de la financiación.
- Garantías.
- Procedimiento iniciado.
- Plazos existentes.
La existencia de una reclamación judicial debe comunicarse al preparar la Segunda Oportunidad.
¿Puede existir un embargo además de la garantía sobre el coche?
Dependiendo del título existente, de la deuda y del procedimiento seguido, el acreedor puede intentar obtener el cobro mediante los mecanismos de ejecución legalmente previstos.
Por eso es importante saber si la reclamación se limita al vehículo o si existe además responsabilidad personal por otras cantidades.
La documentación contractual permite determinar el alcance de la obligación.
Un ejemplo práctico
Imaginemos una persona que compró un coche financiado y todavía debe 16.000 euros.
El vehículo tiene actualmente un valor aproximado de 11.000 euros. Además, acumula 25.000 euros en préstamos y 12.000 euros en tarjetas.
Después de perder su empleo ya no puede pagar regularmente ninguna de estas obligaciones.
En esta situación no debería analizar únicamente si puede “devolver el coche”.
Hay que determinar qué garantía existe, qué saldo quedaría después de cualquier actuación sobre el vehículo y cómo se integra esa obligación dentro de su insolvencia general.
Documentación que conviene preparar
Antes de estudiar las alternativas disponibles resulta recomendable recopilar:
- Contrato de compraventa.
- Contrato de financiación.
- Cuadro de amortización.
- Recibos pagados.
- Saldo actualizado.
- Documentación de la reserva de dominio.
- Información registral disponible.
- Comunicaciones de la financiera.
- Avales o garantías personales.
- Reclamaciones judiciales.
También conviene disponer de una valoración razonable y actualizada del vehículo.
Errores frecuentes con un coche financiado
Entre los errores que deben evitarse destacan:
- Pensar que entregar el coche elimina automáticamente toda la deuda.
- Intentar venderlo sin revisar la reserva de dominio.
- No conocer el saldo actualizado.
- Ignorar los avales personales.
- Confundir el valor del coche con la cantidad pendiente.
- Ocultar el vehículo al preparar el procedimiento.
- Ignorar reclamaciones judiciales.
- Dar por hecho que la Segunda Oportunidad garantiza conservar el automóvil.
Analizar previamente la documentación permite evitar decisiones precipitadas.
Qué hacer si ya no puedes pagar el coche y otras deudas
Cuando el problema no se limita a unas pocas cuotas y existen además préstamos, tarjetas u otras obligaciones, conviene analizar el endeudamiento completo.
Si la financiación de un coche está impagada y forma parte de una insolvencia más amplia, la Ley de Segunda Oportunidad puede ser una vía que merezca estudiarse, pero será necesario analizar específicamente la situación del vehículo.
En Elimina tus deudas puedes conocer las posibilidades de cancelar deudas legalmente cuando ya no puedes cumplir regularmente tus obligaciones.
Nuestros expertos en Ley de Segunda Oportunidad pueden revisar la financiación, las garantías existentes y el resto de tus acreedores.
Conclusión
Una financiación de coche impagada requiere analizar tanto la deuda pendiente como el propio vehículo y las garantías asociadas al contrato.
La reserva de dominio puede tener especial importancia y limitar la posibilidad de transmitir libremente el automóvil mientras la financiación continúa pendiente. Además, entregar el vehículo no supone necesariamente que toda la deuda quede extinguida.
Si el valor del coche es inferior al saldo reclamado, puede continuar existiendo una cantidad pendiente. Y si existen avalistas, también deberá estudiarse su posición.
Cuando la financiación del vehículo se suma a préstamos, tarjetas y otras obligaciones que ya no pueden atenderse, la Segunda Oportunidad puede formar parte de las alternativas a valorar. La clave es revisar el contrato, conocer el saldo real, identificar las garantías y estudiar el conjunto de la situación económica antes de tomar una decisión.

0 Comentarios