

Comprar un electrodoméstico, un ordenador, muebles o cualquier otro producto mediante financiación permite repartir su coste durante varios meses o años. Esta facilidad hace que muchas personas acumulen simultáneamente varias cuotas que, por separado, parecen pequeñas, pero que juntas pueden representar una parte importante de los ingresos mensuales.
El problema aparece cuando se produce una pérdida de empleo, una reducción de ingresos o un aumento de otros gastos y las cuotas dejan de ser asumibles. En ese momento pueden surgir reclamaciones de la financiera, intereses y, en determinados casos, procedimientos judiciales.
Cuando existen compras financiadas impagadas junto con otras obligaciones que tampoco pueden atenderse, conviene analizar el endeudamiento completo y valorar si existe una verdadera situación de insolvencia que permita estudiar la Ley de Segunda Oportunidad.
¿Quién financia realmente una compra realizada en un comercio?
Esta es una de las primeras cuestiones que deben comprobarse.
Aunque la financiación se solicite directamente en una tienda, el comercio no siempre es quien presta el dinero.
Es frecuente que intervenga una entidad financiera con la que el establecimiento mantiene un acuerdo. El consumidor compra el producto en el comercio, pero firma un contrato de financiación con una empresa diferente.
Por eso, ante un impago, es posible comenzar a recibir reclamaciones de una entidad distinta de la tienda donde se realizó la compra.
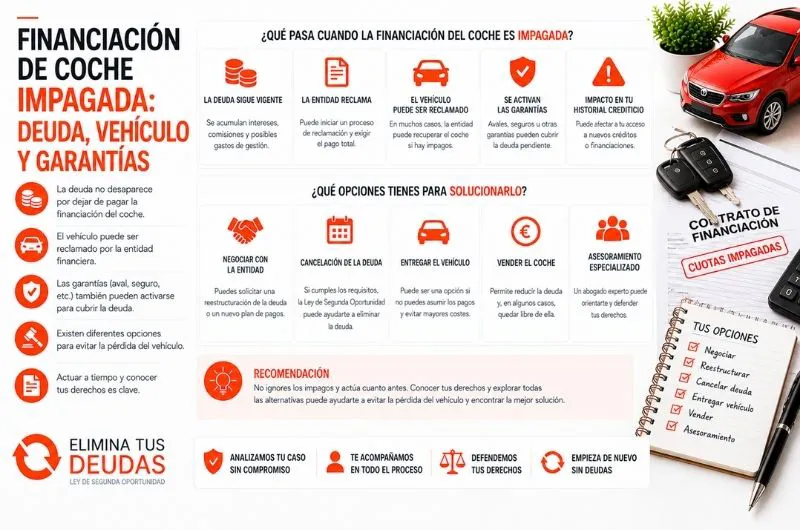
¿Qué ocurre cuando dejas de pagar las cuotas?
El impago no provoca la desaparición del contrato.
La entidad puede reclamar las cantidades pendientes conforme a las condiciones contractuales y a la legislación aplicable.
Dependiendo del contrato y de las circunstancias, pueden aparecer diferentes conceptos:
- Cuotas vencidas.
- Capital pendiente.
- Intereses.
- Gastos o comisiones cuando procedan.
- Otros importes contractualmente previstos.
Antes de aceptar una cantidad como correcta, resulta recomendable solicitar un saldo actualizado y conocer cómo se ha calculado.
¿Pueden reclamar todo lo que queda por pagar?
Debe revisarse el contrato.
En determinados supuestos, el incumplimiento puede producir consecuencias sobre el vencimiento de las cantidades pendientes, siempre que concurran los requisitos legal y contractualmente exigibles.
Por ello, no debe darse por hecho que cualquier impago aislado permite reclamar automáticamente todo el crédito.
Si la financiera comunica un vencimiento anticipado, conviene comprobar las condiciones de la financiación y la documentación recibida.
¿Qué pasa con el producto que compraste?
Dependerá de la operación.
No todas las compras financiadas funcionan exactamente igual ni incluyen las mismas garantías.
Por ejemplo, financiar un sofá o un ordenador no tiene necesariamente las mismas consecuencias que financiar un vehículo sujeto a determinadas garantías.
Debe revisarse el contrato para comprobar si existe alguna vinculación específica entre el bien y la financiación.
Por tanto, el consumidor no debe asumir automáticamente que devolver el producto extinguirá toda la deuda.
Devolver el producto no siempre cancela la financiación
Una persona puede pensar que, si ya no puede pagar un televisor o un ordenador financiado, basta con devolverlo al establecimiento.
No necesariamente.
Una vez perfeccionada la compra y transcurridos los plazos correspondientes, no existe una regla general que permita devolver unilateralmente cualquier producto y considerar cancelada la financiación.
Si se alcanza un acuerdo de devolución, habrá que comprobar expresamente cuáles son sus consecuencias sobre la deuda pendiente.
¿Qué ocurre si la compra tenía financiación vinculada?
En determinadas operaciones de consumo puede existir una relación jurídica entre el contrato de compra y el crédito utilizado para financiarlo.
Los créditos vinculados están sometidos a reglas específicas.
Esta cuestión puede adquirir importancia, por ejemplo, cuando existen problemas con el contrato principal o cuando el bien o servicio no se presta en los términos correspondientes.
No obstante, debe analizarse cada operación para comprobar si realmente existe un crédito vinculado y qué derechos puede ejercer el consumidor.
Varias compras pequeñas pueden generar una deuda importante
Uno de los mayores riesgos de la financiación comercial es perder la visión del endeudamiento total.
Imaginemos que una persona tiene:
- 60 euros mensuales por un teléfono.
- 90 euros por un ordenador.
- 120 euros por electrodomésticos.
- 180 euros por muebles.
- 70 euros por otra compra aplazada.
Individualmente, las cuotas pueden parecer manejables.
Sin embargo, en conjunto representan 520 euros mensuales antes de pagar alquiler, suministros, alimentación, tarjetas o préstamos.
Cuando disminuyen los ingresos, todas esas cuotas pueden empezar a acumular impagos simultáneamente.
¿Pueden incluirse estas deudas en la Segunda Oportunidad?
Las obligaciones derivadas de financiaciones privadas pueden formar parte del procedimiento concursal de una persona física insolvente.
No existe una exclusión general por el simple hecho de que el crédito se haya contratado para comprar un producto en un comercio.
Por ello, cuando las compras financiadas permanecen impagadas al iniciar la Segunda Oportunidad, deben identificarse correctamente las entidades acreedoras y los saldos correspondientes.
Posteriormente deberá analizarse su posible exoneración conforme a las reglas establecidas en la Ley Concursal.
Incluir una deuda no garantiza su cancelación
Este punto es importante.
Incorporar una financiación a la relación de acreedores no significa que quede automáticamente cancelada.
La Ley Concursal establece determinadas obligaciones que no pueden ser objeto de exoneración o que están sometidas a reglas específicas.
Por tanto, será necesario estudiar la naturaleza de cada crédito y comprobar que se cumplen los requisitos para acceder a la exoneración del pasivo insatisfecho.
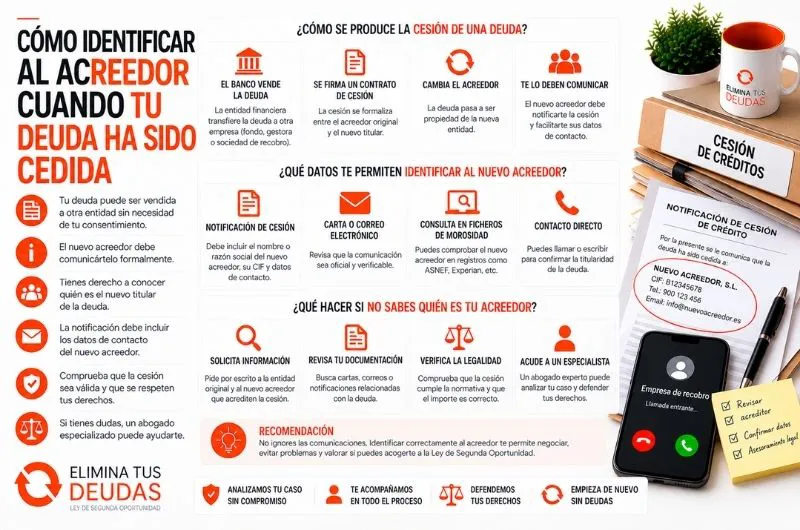
¿Qué pasa si la deuda se vende a otra empresa?
Después de varios impagos, el crédito puede ser gestionado por una empresa de recobro o transmitido a otro acreedor.
Son situaciones diferentes.
Una empresa de recobro puede limitarse a reclamar en nombre de la financiera, mientras que en otros casos puede existir una cesión del crédito.
Si esto ocurre, conviene determinar quién es actualmente el acreedor.
El cambio de titular no convierte automáticamente una deuda privada ordinaria en inexonerable.
¿Pueden incluirte en un fichero de morosos?
Las obligaciones impagadas pueden dar lugar, cuando se cumplen los requisitos legalmente establecidos, a la inclusión en determinados sistemas de información crediticia.
No debe darse por hecho que cualquier inclusión es automáticamente correcta.
Si existe una discrepancia sobre el importe o sobre la propia existencia de la deuda, habrá que revisar las circunstancias concretas.
En cualquier caso, aparecer en uno de estos sistemas no sustituye la necesidad de identificar y documentar correctamente el crédito dentro de la Segunda Oportunidad.
¿Qué ocurre si la financiera presenta una demanda?
Una entidad puede recurrir a los procedimientos legalmente disponibles para reclamar las cantidades que considere pendientes.
Si el consumidor recibe una notificación judicial, no debe ignorarla.
Conviene comprobar:
- Quién presenta la reclamación.
- De qué contrato procede.
- Qué cantidad solicita.
- Qué documentación aporta.
- Qué pagos se han realizado.
- En qué fase está el procedimiento.
La existencia de una demanda tampoco convierte automáticamente una deuda privada ordinaria en no exonerable.
¿Y si ya existe un embargo?
Si existe un título que permite iniciar una ejecución y se cumplen los requisitos correspondientes, pueden producirse actuaciones dirigidas al cobro.
Cuando existen procedimientos ejecutivos o embargos antes de solicitar la Segunda Oportunidad, deben comunicarse y analizarse.
No debe suponerse que cualquier embargo desaparece simplemente por comenzar a preparar el procedimiento.
Compras financiadas por autónomos
Un autónomo también puede financiar ordenadores, teléfonos, mobiliario u otros bienes necesarios para su actividad.
Si posteriormente cierra el negocio, las obligaciones contratadas personalmente no desaparecen.
En una situación de insolvencia deberán analizarse junto con el resto de préstamos, tarjetas, proveedores y demás acreedores.
La procedencia profesional de la compra no impide por sí sola estudiar su posible tratamiento dentro de la Segunda Oportunidad.
¿Qué ocurre si la compra estaba a nombre de una sociedad?
En ese caso hay que diferenciar la obligación de la empresa de la responsabilidad personal de socios y administradores.
Si una sociedad limitada financió determinados equipos, la deuda corresponde inicialmente a la sociedad en los términos del contrato.
No debe trasladarse automáticamente al administrador.
Sin embargo, si este firmó un aval o garantía personal, habrá que analizar separadamente su responsabilidad.
Un ejemplo práctico
Imaginemos una persona que tiene pendientes 2.500 euros correspondientes a muebles, 1.200 euros por un ordenador y 1.500 euros por diferentes electrodomésticos.
Además, debe 13.000 euros en tarjetas y 24.000 euros en préstamos personales.
Después de perder su empleo, sus ingresos ya no permiten afrontar regularmente las cuotas.
En este caso, las financiaciones comerciales deben incorporarse al análisis global. El problema no son únicamente tres compras concretas, sino una situación general de endeudamiento que puede justificar el estudio de la Segunda Oportunidad.
Documentación que conviene recopilar
Para preparar correctamente el expediente resulta recomendable conservar:
- Contratos de compra.
- Contratos de financiación.
- Facturas.
- Cuadros de amortización.
- Extractos bancarios.
- Justificantes de pagos.
- Recibos devueltos.
- Saldo actualizado.
- Comunicaciones de la financiera.
- Cartas de empresas de recobro.
- Información sobre posibles cesiones.
- Notificaciones judiciales.
Cuanto mejor identificadas estén las obligaciones, más sencillo será elaborar una relación completa de acreedores.
Errores frecuentes con las compras financiadas
Entre los errores más habituales destacan:
- Pensar que devolver el producto elimina automáticamente la deuda.
- Confundir al comercio con la entidad financiera.
- No revisar el saldo pendiente.
- Ignorar financiaciones pequeñas.
- Solicitar nuevos créditos para pagar las cuotas anteriores.
- No identificar al acreedor actual.
- Ignorar una reclamación judicial.
- Ocultar alguna financiación al preparar la Segunda Oportunidad.
La suma de pequeños créditos puede ser tan relevante como un único préstamo de mayor importe.
Qué hacer cuando ya no puedes afrontar las cuotas
Si existe una sola compra pendiente y capacidad económica suficiente, puede estudiarse una solución directamente con la financiera.
El escenario cambia cuando existen varias compras financiadas impagadas que se acumulan con tarjetas, préstamos y otros créditos y los ingresos ya no permiten atender regularmente todas las obligaciones.
En Elimina tus deudas puedes informarte sobre las posibilidades de cancelar deudas legalmente mediante la Ley de Segunda Oportunidad.
Nuestros expertos en Ley de Segunda Oportunidad pueden analizar las diferentes financiaciones y determinar qué obligaciones podrían quedar afectadas por la exoneración.
Conclusión
Las compras financiadas que permanecen impagadas deben analizarse junto con el resto del endeudamiento cuando una persona ya no puede cumplir regularmente sus obligaciones.
Es fundamental comprobar quién concedió realmente la financiación, cuánto capital permanece pendiente, qué conceptos se están reclamando y si el crédito ha sido cedido a otro acreedor.
Devolver el producto no implica necesariamente la desaparición de la deuda, del mismo modo que una reclamación judicial no convierte automáticamente un crédito privado ordinario en inexonerable.
Cuando se acumulan varias financiaciones comerciales junto con préstamos, tarjetas y otros créditos, analizar el conjunto de la situación permite determinar si existe insolvencia y si la Ley de Segunda Oportunidad puede ofrecer una vía legal para afrontar el endeudamiento.

0 Comentarios